

Día de la Industria - Unión Industrial de Córdoba
La selfie de la industria

Según un informe realizado por la Unión Industrial de Córdoba (UIC) en el segundo trimestre de 2023, el sector industrial de la provincia atraviesa un difícil escenario con miras al tercer trimestre del año.
Las empresas se ven obligadas a aumentar sus niveles de actividad y rentabilidad en un contexto marcado por una tasa de inflación creciente, volatilidad cambiaria y una demanda interna poco pujante. La búsqueda de soluciones efectivas y la adopción de medidas que impulsen la producción y reduzcan la carga impositiva son cruciales para encaminar el sector hacia un crecimiento sostenible.
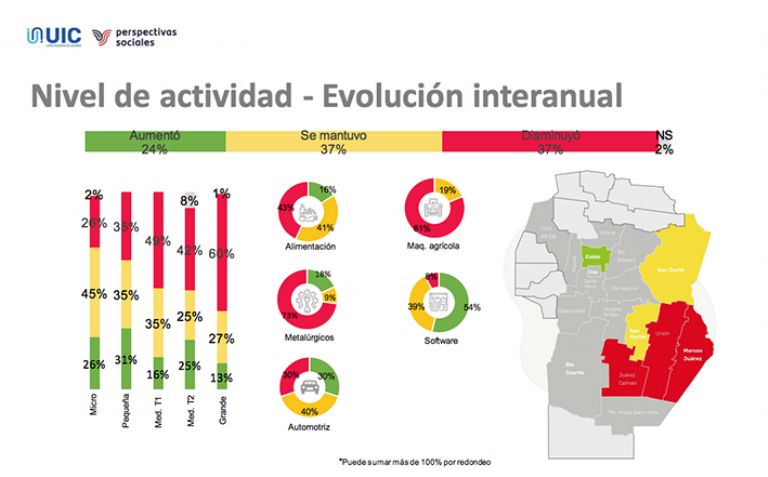
De acuerdo al informe, las empresas no logran recuperar nivel de actividad. En este contexto, siete de cada 10 industrias están operando a niveles de escala iguales o menores que los de hace un año. Únicamente el 24% experimentó un crecimiento interanual de su nivel de producción.
Las grandes empresas y las industrias de maquinaria agrícola y metalúrgicas son las que enfrentan mayores dificultades para incrementar su actividad productiva. Geográficamente, las empresas ubicadas en el sudeste de la provincia son las que más han sufrido mermas en este indicador.
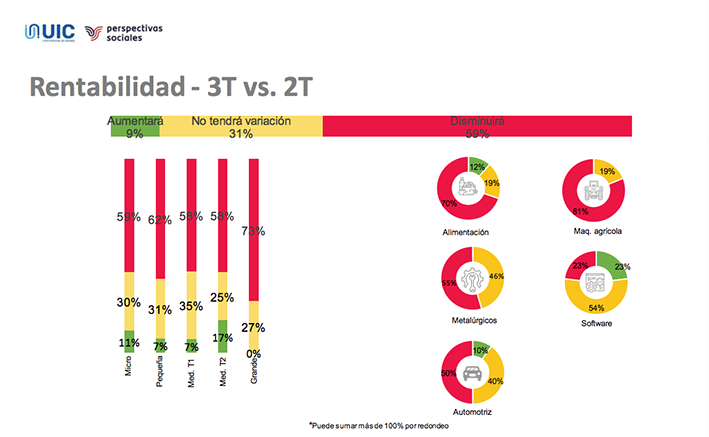
Hay expectativas poco prometedoras con respecto a la evolución de la rentabilidad. La mayoría de los empresarios se encuentran cautelosos con respecto a un posible crecimiento de sus beneficios en el próximo trimestre, y el 59% piensa que la rentabilidad será menor en ese período.
La industria del calzado y el sector textil prevén con más intensidad una caída en su rentabilidad. El 17% de las empresas Medianas Tramo 2 cree que tendrá mayores beneficios en el próximo trimestre, en contraste con las grandes empresas, que no avizoran un próximo incremento en su nivel de rentabilidad.
En cuanto a las obligaciones tributarias, las empresas postergan el cumplimiento. A pesar de que la mayoría de las empresas del sector industrial cumplieron en su totalidad con sus obligaciones fiscales durante el segundo trimestre del año, existe un porcentaje significativo que solo lo hizo parcialmente o no realizó el pago de impuestos. Dentro de este último grupo, el sector de la construcción y las microempresas, son los que más inconvenientes han enfrentado para cubrir de manera completa sus obligaciones con el fisco.
El 50% de los empresarios espera que la demanda de sus productos permanezca constante en los próximos tres meses, y únicamente el 18% prevé un crecimiento. Esta situación permanece casi invariante desde el comienzo del año. Dentro de este contexto, se espera que en los próximos meses la demanda externa sea algo más pujante que la interna. Las Medianas Tramo 1 y las empresas de maquinaria agrícola son las que anticipan inconvenientes para ampliar el mercado de sus productos.
En cuanto al stock, el informe expresa que la política generalizada de las empresas es mantenerlo constante en los próximos tres meses. Dentro de este grupo, destacan las firmas del sector automotriz, que no tienen proyectado ampliar su stock de productos terminados. Solo el 19% del sector industrial aumentará su nivel de inventario. Las empresas de mayor nivel de facturación son las más propensas a stockearse en los meses venideros.
La obtención de los insumos necesarios para la producción continúa siendo una piedra en el zapato para la gran mayoría de la industria. Se observa que a medida que las empresas crecen en tamaño, también lo hacen los inconvenientes para abastecerse de insumos. Las empresas del rubro, alimentación y automotriz son las que más desafíos enfrentan en este sentido.
Sobre la inversión, el informe de la UIC dice que, al igual que lo observado a comienzo de año, solo el 9% avizora un crecimiento inmediato en sus niveles. El 47% asegura que este indicador no presentará cambios en el próximo trimestre, mientras que el 44% cree que el nivel de inversión será inferior en dicho período. Las Medianas Tramo 2 no tienen en sus planes incrementar la inversión a corto plazo, mientras que las empresas de los sectores de la construcción y de textiles aseguran que invertirán menos en el próximo trimestre.
Microempresas
El 26% de las microempresas indicaron que su nivel de actividad se incrementó en relación con el segundo trimestre de 2022. Sin embargo, este porcentaje es menor al observado en la anterior medición, lo que indica que existen empresas que han detenido su crecimiento en los últimos meses. En promedio, el 64% ha aumentado su nivel de producción hasta un 30% en relación con el año pasado.
En lo que se refiere a la rentabilidad, ven con poco optimismo una evolución favorable en los próximos meses. Esta situación es común al promedio de la industria en su conjunto, que enfrenta inconvenientes para incrementar beneficios.
En la capacidad de pago de sus obligaciones se observa una mejora en la situación presentada en el primer trimestre. A pesar de esto, siguen siendo las empresas que muestran mayores dificultades para saldar completamente sus pasivos. El 26% pagó de forma parcial sus compromisos tributarios y el 25% no logró abonar de forma competa sus deudas con proveedores.
El 23% de las micro estima un crecimiento de la demanda en el tercer trimestre del año. Este valor resulta mayor al promedio de la industria e indica que existen empresas que proyectan nuevos mercados para ubicar sus productos.
El 57% de los empresarios afirma que el inventario de productos terminados se mantendrá invariante durante los próximos tres meses. En tanto, el 28% cree que el nivel de stock será menor al que existía en los primeros meses del año.
A pesar de que la mayor parte de estas empresas estima que será dificultoso abastecer su cadena de suministros, el 28% indicó que la obtención de insumos será igual de fácil que en el trimestre pasado. Las micro son las que se encuentran con mayor optimismo acerca del abastecimiento de recursos para la producción.
La mitad de las micro estima que el nivel de inversión será constante en el próximo trimestre, y el 15% proyecta inversiones para un futuro próximo, este valor resulta mayor al promedio general de la industria.
Las pequeñas
El 31% de las pequeñas han experimentado un aumento en su nivel de actividad en el segundo trimestre con relación al mismo período del año pasado. Casi ocho de cada 10 empresas tuvieron tasas de crecimiento interanuales de hasta un 30%.
En términos de rentabilidad, estas empresas no logran reponerse. Esta situación es transversal a toda la industria. Únicamente el 7% piensa que la rentabilidad aumentará el próximo trimestre.
Con relación a sus obligaciones, la totalidad de las empresas cumplió con el pago de salarios el anterior semestre. Pero han tenido dificultades para saldar sus obligaciones tributarias: el 20% solo abonó en forma parcial sus compromisos con el fisco.
En cuanto a las expectativas sobre la evolución de la demanda, esperan una poco pujante para el trimestre que viene.
El 53% proyecta que el nivel de stock de productos terminados permanecerá constante el próximo trimestre con relación al anterior. El 22% cree que el mismo será menor debido a la caída de la demanda y al estancamiento en el nivel de actividad.
Casi una de cada siete empresas pequeñas asegura que será igual o más dificultoso abastecerse de los recursos necesarios para poder producir. Por otro lado, existe un 24% que estima que podrá obtener insumos con igual facilidad los próximos meses, este valor indica que todavía existen empresas que tienen expectativas favorables a pesar del contexto desfavorable.
El 49% espera una caída en el nivel de inversión en el próximo trimestre. Únicamente el 4% cree que este indicador será favorable en los próximos meses, lo que muestra que las empresas pequeñas son reticentes a aumentar sus inversiones en el próximo trimestre.
Medianas Tramo 1
El 49% de estas empresas experimentó caídas en su nivel de actividad de forma interanual. Este es uno de los mayores valores registrados para el total de la industria. El 71% indicó que su volumen de producción disminuyó en tasas de hasta un 20%.
Las expectativas de evolución de la rentabilidad reflejan que el 58% cree que obtendrá menores beneficios en los siguientes tres meses del año.
En relación a obligaciones de pago, priorizaron cumplir en forma global sus obligaciones salariales, en detrimento de sus deudas tributarias.
Solo el 8% indicó que ve posible ampliar el mercado de sus productos en el próximo trimestre. Esto último lo atribuyen fundamentalmente a un estancamiento continuado de la demanda externa.
El 47% aguarda que la evolución del stock de productos terminados permanezca constante en el próximo trimestre y solo el 19% indicó que aumentará.
El 89% piensa que será igual o más dificultoso abastecerse de insumos para producir en el próximo trimestre. En cuanto a la inversión, el pensamiento general es que se mantendrá constante, pero un 14% proyecta realizar inversiones en el corto plazo.
Medianas Tramo 2
El 58% indicó que la producción disminuyó en el segundo trimestre del año, lo que indica que han tenido más inconvenientes para retomar niveles de actividad anteriores. Una de cada cuatro empresas está operando a niveles de escala de hasta un 20% menos.
El 58% de los empresarios cree que la rentabilidad disminuirá en el tercer trimestre, un 17% que cree que aumentará.
En cuanto a las obligaciones, la totalidad ha cumplido con el pago de sueldos y el 92% saldó completamente las deudas con sus proveedores. Solo el 8% tuvo dificultades para cumplir totalmente sus compromisos fiscales.
El 47% indicó que la demanda no presentará cambios en el próximo trimestre, y un 18% proyecta un crecimiento en su volumen de mercado debido a una expansión de la demanda externa.
El 64% espera que el stock de productos permanezca constante en los próximos meses, y el 9% planea incrementar su inventario. En el abastecimiento de insumos para la producción, la mitad de las empresas relevadas indicó que en el próximo trimestre tendrá las mismas dificultades para obtenerlos.
Finalmente, el 58% cree que sus niveles de inversión permanecerán constantes en el corto plazo.