

Día de la Industria - Informe de actividad de la UIC
La selfie de la industria
Julio pasado tuvo la menor caída interanual de la producción, pero a pesar de la recuperación, la rentabilidad no mejora y cuatro de cada 10 industrias han perdido entre el 11% y el 20% de sus ganancias en el último año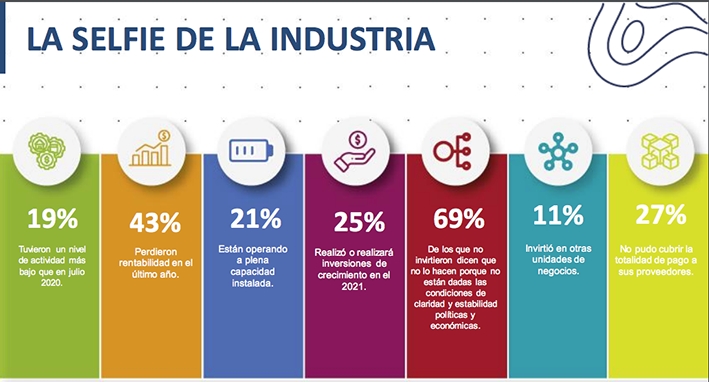
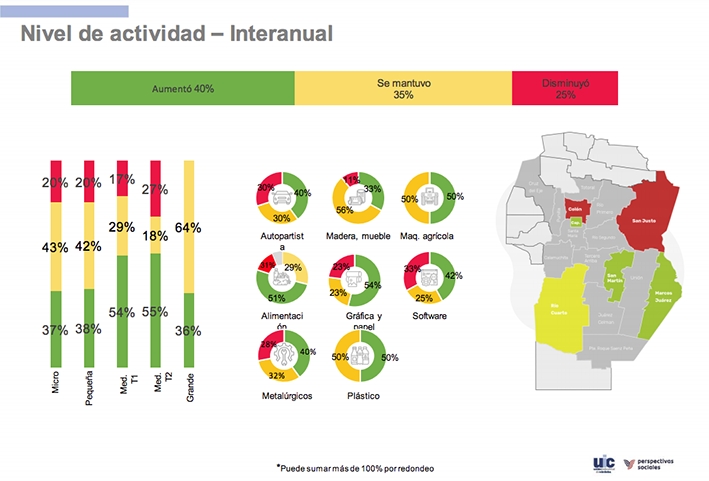

De acuerdo al último informe difundido por la Unión Industrial de Córdoba (UIC), julio de 2021 marca el hito de ser el mes con menor caída interanual de la producción. Es esperable que además marque el inicio de una tendencia favorable para el último cuatrimestre del año, con niveles de producción mayores a los del mismo mes del año anterior.
También se han registrado avances positivos con relación a la utilización de la capacidad instalada, pero sigue siendo alto el porcentaje que opera como máximo a la mitad de su capacidad total, alegando principalmente insuficiencia en la demanda interna.
Casi las dos terceras partes de los empresarios han invertido o planean hacerlo en sus fábricas. Sólo un 8% se ha centrado exclusivamente en inversiones de mantenimiento; el resto o bien a realizado inversiones para actualizar la tecnología de su equipamiento o directamente ha invertido para crecer.
La emergencia de la pandemia impactó fuertemente en la industria. La caída de la actividad interanual tuvo su pico más alto en abril de 2020 con una contracción del 84%.
Las industrias vinculadas a la producción de maquinarias agrícolas y alimenticias son las que más empujan esta recuperación.
Rentabilidad esquiva
A pesar de la recuperación en los niveles de actividad, la rentabilidad no logra mejorar. Cuatro de cada 10 industrias han perdido entre el 11% y el 20% de sus ganancias en el último año.
Este valor no sorprende cuando casi la mitad de las industrias dicen estar trabajando a una capacidad menor a la necesaria para lograr el punto de equilibro.
En los departamentos Marcos Juárez y Unión se emplazan las industrias que han podido acomodar su rentabilidad mejor que la media de industrias de la provincia.
En el último año también se han registrado avances positivos con relación a la utilización de la capacidad instalada, pero sigue siendo alto el porcentaje que opera como máximo al 50% de su capacidad, mayoritariamente se trata de microindustrias.
Las industrias del software y la maquinaria agrícola son las más cercanas a niveles plenos de utilización.
La mitad de los industriales piensan que la contracción del mercado interno, la falta de demanda, es la principal responsable de estar trabajando con capacidad ociosa. Un tercio señala a la falta de insumos y completan la falta de financiamiento y la imposibilidad de contar con la dotación completa de trabajadores por cuestiones vinculadas al COVID-19.
La inversión y sus barreras
Un cuarto de los industriales de Córdoba realizó o va a realizar en lo que queda de 2021 inversiones orientadas al crecimiento. Hay un sesgo a que sean empresas ubicadas en el sureste provincial, sobre todo en los departamentos General San Martín y Marcos Juárez. Las medianas de tramo 1 (T1) son, más que el promedio, las que impulsan estas inversiones. Si se toman en cuenta también las inversiones de actualización, el porcentaje de industrias inversoras sube al 54% En general, todas presumen que cerrarán 2021 con un nivel de inversión mayor al de 2020. Sólo entre las grandes industrias habrá contracción o estabilidad. La industria del software es la excepción y espera en conjunto niveles de inversión menores.
A la falta de condiciones económicas y políticas locales percibidas, un grupo de empresarios suma el nivel de incertidumbre también internacional.
Cuatro de cada 10 dijeron no tener dinero para invertir, y dos de cada 10 que no hay créditos disponibles para hacerlo.
La dificultad para conseguir recursos humanos preocupa sobre todo a las industrias de maquinaria agrícola, plástico, madera y muebles y en las medianas de tramo 2 (T2).
Un 28% realizaron inversiones externas a sus industrias.
El tipo de inversión externa varía según la localización de la industria. Así, las asentadas en Córdoba capital y en el Departamento Colón se inclinan por realizar inversiones en otras unidades de negocios o inmobiliarias mientras que en Marcos Juárez y General San Martín se inclinan por inversiones de tipo financiero.
También hay variaciones según el nivel de facturación; las más chicas optan por una renta financiera, mientras que las mayores por nuevas unidades de negocios.
Pagos, con dificultades
El pago de salarios ya hace seis meses que se encuentra en niveles normalizados.
En tanto que el pago a proveedores, tarifas de servicios públicos y obligaciones crediticias, si bien estables a lo largo de este año, siguen presentando porcentajes de mora que hacen suponer que esas empresas se encuentran en una condición de vulnerabilidad y su continuidad productiva se encuentra cuanto menos amenazada. Sobre todo cuando en su mayoría se trata de microindustrias.
Micro, avanzando en cumplir
Las microindustrias siguen siendo las que tienen más dificultades de recuperación de sus niveles de actividad: dos de cada 10 produjeron menos que en julio de 2020 y un tercio, menos que en junio de 2021.
En relación a lo registrado en la ola anterior, la evolución es favorable, disminuyendo el número de industrias que perdieron nivel de actividad, incrementándose a cambio, los que lograron mantener ese nivel estable.
Seis de cada 10 microindustrias trabajan por debajo del 60% de su capacidad productiva.
Se reparten en la misma proporción quienes han podido mantener su rentabilidad y quienes la han visto reducirse en el último año. Sólo casi una de cada 10 lograron incrementarla.
En el último mes las microindustrias han avanzado en el cumplimiento de sus obligaciones de pago, reduciéndose sus niveles de morosidad.
Las microindustrias son las que menos han invertido o piensan invertir en 2021. En este segmento se concentra la mayor cantidad de inversores de mantenimiento. Sin embargo, se encuentran la misma cantidad de inversores de crecimiento que en el resto de las industrias.
Pequeñas, con lo justo
Las comparaciones interanuales y mensuales de los niveles de actividad para las pequeñas industrias muestran más estabilidad que crecimiento.
La amplia mayoría de las pequeñas industrias están utilizando por lo menos la mitad de su capacidad instalada. Un tercio, incluso tiene en uso más del 80%.
Cuatro de cada 10 lograron por lo menos mantener los niveles de rentabilidad iguales a los de julio de 2020, arrojando un panorama mucho más favorable que el de junio de 2021 contra junio de 2020.
Se registra una leve evolución positiva al momento de honrar compromisos de pago. La excepción la constituyen impuestos y pago de tarifas públicas.
Las tres cuartas partes de los pequeños industriales estiman terminar el año habiendo realizado inversiones, y haciéndolo por valores mayores a los de 2020 e iguales a los de 2019. Las inversiones estarán principalmente orientadas a la actualización tecnológica o al crecimiento.
Mediana T1
Julio 2021 fue un buen mes productivo para las medianas de T1: más de la mitad de ellas tuvieron niveles de actividad mayores a los del mismo mes del año pasado y lograron mantenerse en relación a junio de 2021.
El nivel más alto de utilización de la capacidad instalada se da entre las medianas de tramo 1. Pero esta evolución favorable no se ve acompañada de un incremento en la rentabilidad, por el contrario, la mitad se encuentra en niveles de renta más bajos que en julio 2020.
La mora continúa cayendo entre los industriales de empresas medianas de T1, aunque casi un tercio sigue sin realizar pagos totales de impuestos y dos de cada 10 sigue sin pagar la totalidad de las facturas de servicios públicos.
Es alta la proporción de industriales de este segmento que no han invertido ni van a hacerlo en 2021, alegando principalmente falta de claridad y estabilidad política y económica, Entre los que van a invertir (o ya lo han hecho) estiman que para fin de año su inversión superará a la de 2020.
Mediana T2
La mitad de las industrias de este segmento han tenido un nivel de actividad mayor al que tenían en julio de 2020, y lo han mantenido similar al del mes anterior.
Se encuentran produciendo a entre el 60% y el 80% de su capacidad.
En relación a la rentabilidad la situación de las medianas de tramo 2 se polarizan: un poco más de la mitad han perdido rentabilidad y las otras, la han ganado. El grupo al que se pertenece no se explica ni por rama de actividad ni por localización de la fábrica.
Ha crecido la mora, el pago parcial sobre todo a los proveedores.
Son las más propensas a la inversión en su industria, mostrando el valor más alto de quienes piensan invertir en mantenimiento. Al cierre de este año creen que habrán invertido más que en 2020 y valores similares a los de 2019.
Grandes
La estabilidad parece ser un beneficio adquirido por las industrias de mayor envergadura. Ninguna gran industria tiene niveles de actividad más bajos que los que tenía en julio de 2020 y más de las dos terceras partes lo han mantenido estable en relación a junio de 2021.
Un tercio se encuentra produciendo casi al máximo de su capacidad instalada.
También son las grandes las más estables en relación a la rentabilidad, sin embargo, sólo muy pocas han logrado incrementarlo en relación a julio de 2020.
Ya a partir de esta envergadura de empresa, el cumplimiento con los pagos es una práctica más generalizada: encontrándose siempre por encima del 90% del pago total.
Tres de cada cuatro grandes industrias terminarán este año habiendo realizado inversiones, sin embargo, lo harán por montos más bajos que en 2020 y 2019. Sus inversiones serán sobre todo de aggiornamiento y crecimiento.