

CAJEROS AUTOMÁTICOS
Condenan a un banco por no detectar operatoria sospechosa de extracciones
El tribunal sostuvo que la entidad financiera debe brindar las mismas garantías que si lo hiciera ante un cajero humano, dentro del banco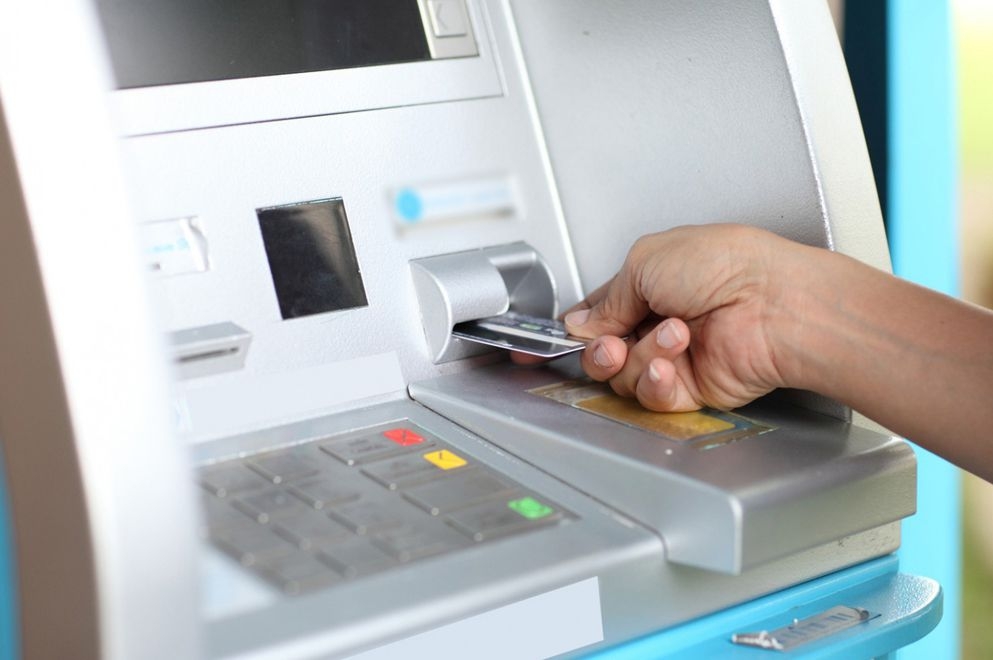

El Juzgado en lo Civil y Comercial de 35° Nominación de la ciudad de Córdoba condenó a un banco a indemnizar a un consumidor que denunció haber sufrido la extracción de fondos de su cuenta, tras el robo de sus tarjetas.
El cliente denunció que, tras sufrir el robo de su billetera del interior del locker de un vestuario, realizó la denuncia de forma inmediata. Sin embargo, terceros ya habían extraído el límite diario máximo permitido a través de 15 operaciones realizadas en tres cajeros distintos, en un intervalo de 25 minutos.
El juez Mariano Díaz Villasuso precisó que las entidades financieras asumen una responsabilidad de naturaleza objetiva por el uso de los cajeros automáticos; no solo por el deber de seguridad (art. 42, de la Constitución Nacional y arts. 5, 6 y 40, Ley 24.240), sino también porque se trata de una actividad riesgosa en virtud de los medios empleados, prevista en el art. 1757, del Código Civil y Comercial (CCC).
En dicho marco, la sentencia destaca que el sistema bancario es una actividad fuertemente reglada que exige a las entidades desarrollar estrategias para detectar actividades inusuales o transacciones sospechosas en sus servicios digitales. Para cumplir con esta obligación, los bancos deben analizar los patrones de comportamiento y las circunstancias habituales en que operan sus usuarios, evaluando la frecuencia de las transacciones, los montos y los saldos promedios de las cuentas.
El juez Díaz Villasuso remarcó que el rol del banco no se agota en un monitoreo pasivo; ante alertas detectadas, debe implementar medidas de acción que prevengan los ilícitos o, en caso de consumarse, comunicarse con el cliente y devolver las sumas involucradas. A partir de ello, el fallo enfatizó que el banco no cumplió con el deber de seguridad ni con la reglamentación vigente, ya que no detectó la operatoria inusual ni puso en marcha medidas para neutralizar la amenaza, obligando al consumidor a llegar a una instancia judicial para hacer valer sus derechos.
En el caso no se registró un cambio de clave y, en virtud de eso, la entidad financiera afirmó que los terceros operaron con el PIN del usuario, sugiriendo que este habría dejado en la billetera un “ayuda memoria” junto a sus tarjetas. Sin embargo, el tribunal advirtió que el banco no ofreció prueba alguna –pese a tener pleno acceso a los registros técnicos– que lograra acreditar fehacientemente de qué manera se validó la identidad del sujeto de las transacciones.
“Para decirlo más claro todavía –agregó el juez–, como el deber de seguridad se extiende al punto de que cuando se realiza una operación mediante una terminal remota (en el caso cajero automático), la entidad financiera debe brindar las mismas garantías que si lo hiciera ante un cajero humano dentro del banco, naturalmente que este último no puede trasladar los riesgos asociados a dicho mecanismo al consumidor”.
La demanda fue admitida y el tribunal condenó al banco a reintegrar los montos extraídos, más sus intereses, y a indemnizar al actor por daño moral.