

Córdoba: un fallo avala el aporte solidario de las grandes fortunas
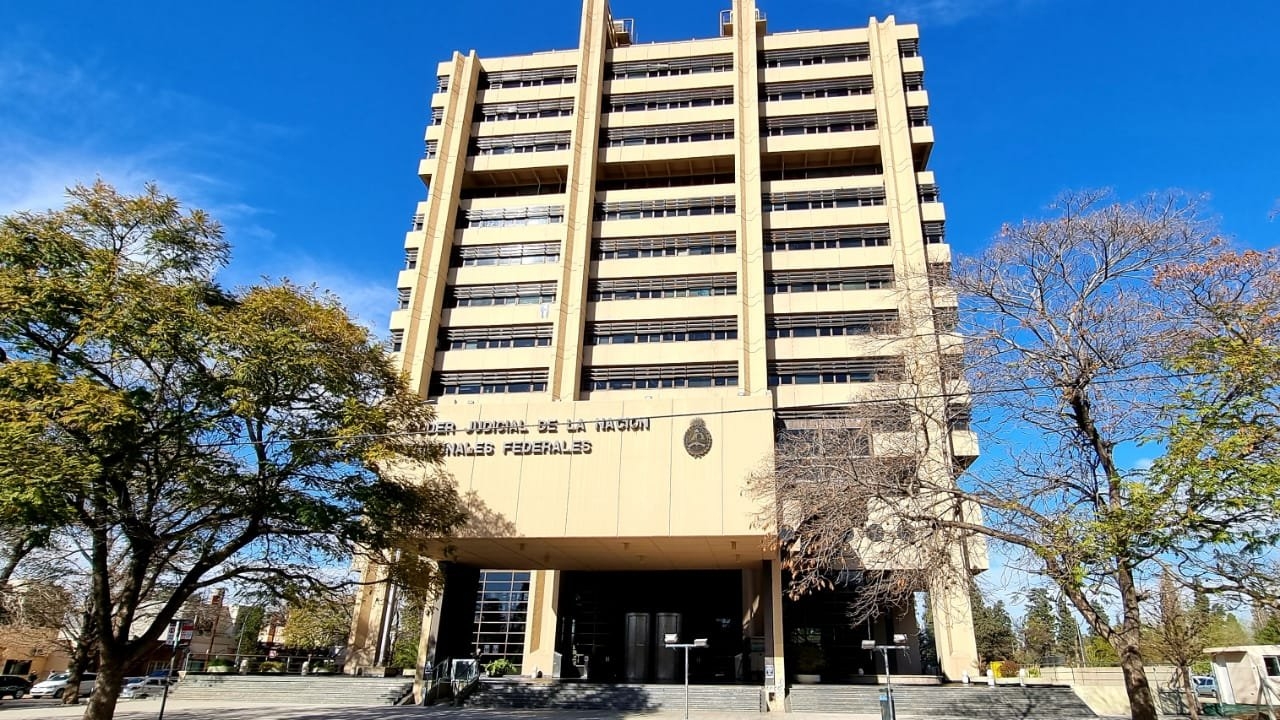

La Sala B de la Cámara Federal de Apelaciones de Córdoba, integrada por los jueces Liliana Navarro y Abel Guillermo Sánchez Torres, confirmó la resolución dictada el 5 de mayo de 2021 por el Juzgado Federal de Río Cuarto, que decidió denegar la medida cautelar solicitada por un contribuyente para que se suspenda la aplicación del mentado “aporte solidario y extraordinario” con respecto a su parte, hasta tanto se resuelva en definitiva la presente acción.
Navarro, autora del primer voto, sostuvo que no ha sido acreditada la “verosimilitud del derecho” como requisito fundante de la pretensión cautelar peticionada por la parte actora dado a que no se vislumbra, en este estado larval del proceso, la arbitrariedad manifiesta que debe surgir de los preceptos cuestionados. En lo que hace a la afectación del interés público, Navarro consideró “que dada la naturaleza de la medida cautelar solicitada, (…), la misma conspira contra la recaudación de la renta pública, y que por tal motivo debe ser juzgada con estrictez”.
Por su parte, el magistrado Sánchez Torres votó por análogas razones en idéntico sentido a su par, por lo que la Sala B mantuvo el criterio fijado en el precedente “Figueroa Minetti, Roberto c/Administración Federal de Ingresos Públicos- AFIP s/acción meramente declarativa de derecho”, dictado el pasado 14 de septiembre.
El aporte solidario, extraordinario y por única vez vinculado a los patrimonios de las personas humanas fue creado con carácter de emergencia y por única vez, y alcanza a “las personas humanas y sucesiones indivisas residentes en el país, por la totalidad de sus bienes en el país y en el exterior, comprendidos y valuados de acuerdo a los términos establecidos en el título VI de la ley 23.966 (...), independientemente del tratamiento que revistan frente a ese gravamen y sin deducción de mínimo no imponible alguno, a la fecha de entrada en vigencia de la presente ley”.
Aquellas personas humanas de nacionalidad argentina, cuyo domicilio o residencia se encuentre en “jurisdicciones no cooperantes” o “jurisdicciones de baja o nula tributación” (...), serán consideradas sujetos residentes a los efectos de este aporte “las personas humanas y sucesiones indivisas residentes en el exterior, excepto las mencionadas en el segundo párrafo del inciso anterior, por la totalidad de sus bienes en el país (...), independientemente del tratamiento que revistan frente a ese gravamen y sin deducción de mínimo no imponible alguno, a la fecha de entrada en vigencia de esta ley”.