

Informe del Instituto de Investigaciones Económicas
Mitos sobre las amenazas de la integración comercial
La Bolsa de Comercio de Córdoba difundió el informe analizando el acuerdo entre el Mercosur y la Unión Europea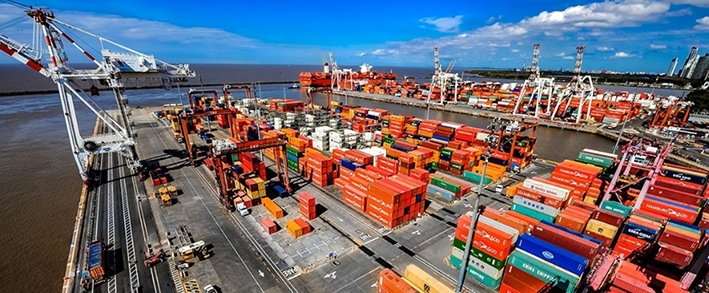

Argentina tiene muy pocas relaciones comerciales con el resto del mundo. Las exportaciones e importaciones representan solo el 25% del PBI, muy por debajo del porcentaje promedio para la región, que es de más de 40%. Múltiples factores contribuyen a explicar nuestra baja inserción: barreras arancelarias y no arancelarias elevadas, una estrategia débil en cuanto a acuerdos comerciales, y factores macro y microeconómicos que determinan una baja competitividad internacional de nuestra economía.
La evolución de las exportaciones en relación al PBI y la cantidad de empresas exportadoras muestran el deterioro del comercio internacional. Cada vez se colocan menos productos en los mercados internacionales y la mitad de ellos se envían a un grupo reducido de cinco destinos. Por el lado de las importaciones, existe evidencia que muestra que el acceder a una mayor variedad de insumos importados, de calidad y a menor precio, permite a las empresas reducir costos, producir mejores productos y potenciar las exportaciones. Sin embargo, las empresas importan solamente el 8% de los insumos utilizados, reflejando su baja integración a las cadenas globales de valor. En parte esto se explica por el elevado arancel promedio para las importaciones, muy por encima del estándar internacional.
En cuanto a trámites de exportación, los costos en dinero y tiempo son elevados respecto a países desarrollados, pero menores a los de otros países de la región, gracias a avances en la simplificación de trámites desde 2016. Sin embargo, los costos de importar son aún muy elevados; el costo de importar relativo al de exportar es el segundo más alto entre 212 países, lo que refleja una institucionalidad con un marcado sesgo anti importador en nuestro país.
Por último, en cuanto a acuerdos de comercio, el Mercosur tenía solamente 8 acuerdos vigentes en 2018, con socios comerciales que representan el 5% del mercado mundial. Otros países como Chile, Perú, México y Colombia, han avanzado en acuerdos con socios que representan al menos el 60% del PBI mundial.
En resumen, la baja integración al mundo es resultado de políticas proteccionistas llevadas a cabo durante muchas décadas, en conjunto con factores macro y microeconómicos que determinan una baja competitividad. En este contexto desfavorable, el acuerdo con la Unión Europea (UE) implica multiplicar por 6 el tamaño del mercado con el que Argentina tendrá acceso preferencial para sus productos, indicando un claro cambio de rumbo en relación a la apertura con el resto del mundo. La UE es el segundo socio comercial de la Argentina, detrás de Brasil. Más de la mitad de las exportaciones a la UE son en manufacturas de origen agropecuario, proporción muy superior a lo que representa ese concepto en las exportaciones al resto del mundo; con esto, el acuerdo puede potenciar las ganancias para el sector agroindustrial. Por su parte, la mitad de las importaciones de la UE son en bienes de capital, por lo que el acuerdo será un incentivo a la adopción de nuevas tecnologías a menor costo.
El acuerdo contempla la eliminación de aranceles para el 91% de las partidas arancelarias provenientes de la UE, luego de la aprobación legislativa del acuerdo. Este proceso será gradual, cuidando de no generar costos de ajuste excesivos a sectores muy protegidos y poco competitivos. Se contempla la inmediata eliminación de aranceles para el 13% de los productos, 27% dentro de 10 años, y la extensión al 60% de los productos restantes recién en un plazo de al menos 10 años. En cuanto al tratamiento de las importaciones que hará la UE, el acuerdo también completa una fuerte reducción de aranceles que se hará progresivamente, pero abarcando al 76% de los productos desde el momento en que el acuerdo comience a entrar en vigencia. Este tratamiento asimétrico beneficia entonces más al Mercosur que a la UE.
La comparación de precios internacionales de los productos de sectores protegidos también da una medida de la amenaza implícita de reducir barreras al comercio internacional. En efecto, el precio doméstico en dólares de los productos con fuertes restricciones a las importaciones como alimentos, vestimenta y autos era hasta 2017 elevado en la comparación internacional de 86 países, pero se redujo de manera importante con la devaluación de 2018. Esta mejora de precios mitiga el impacto negativo de la mayor competencia de bienes importados ante una apertura, y resalta la importancia de la estabilidad macroeconómica y la competitividad cambiaria para una apertura armoniosa al comercio internacional.
Más allá de los impactos en empresas y trabajadores, quienes se beneficiarán fuertemente con la apertura son los consumidores, y en especial los de menores ingresos, quienes consumen una mayor proporción de bienes transables; según la OCDE, eliminar las barreras arancelarias y no arancelarias incrementará fuertemente su poder adquisitivo. Esto da luz del beneficio de los menores precios al consumidor que se derivan de eliminar restricciones a las importaciones.
En definitiva, acceder a bienes más baratos, y sacar el máximo provecho de nuestras ventajas comparativas, impulsará el crecimiento beneficiando en el largo plazo a toda la sociedad. A pesar de la baja inserción de Argentina en el mundo, las ganancias del comercio para distintas regiones son evidentes. En efecto, las provincias donde más crecieron las exportaciones en los últimos cinco años son las tuvieron un mayor crecimiento. También se advierte que las provincias con mayor orientación exportadora tienen menores índices de pobreza, coincidiendo con la evidencia internacional en relación a la liberalización comercial.
Más allá de lo anterior, como resultado de una fuerte cultura proteccionista y de malas experiencias de liberalización comercial, la actitud de los argentinos hacia la apertura es negativa. Es por ello fundamental que la integración económica sea gradual e inteligente, encarando las políticas necesarias para la transformación estructural que maximice las ganancias asociadas a la apertura. En este contexto, no deberán descuidarse políticas que faciliten la movilidad de los trabajadores en sectores que se verán perjudicados por la apertura.
Para que Argentina pueda insertarse de manera exitosa al mundo, deberá avanzar en reformas que tiendan a hacer más competitiva su economía. El bajo desarrollo financiero, la elevada presión tributaria, la alta inflación, y las inadecuadas y costosas regulaciones laborales son factores fundamentales de nuestra baja competitividad. El acuerdo con la UE contempla plazos suficientes para que el país avance en esas reformas, que sentarán las condiciones para una mayor apertura, con más acuerdos comerciales y una mayor atracción de inversiones extranjeras.