

Los lectores también escriben
Volver a épocas que creíamos superadas
La asfixia de los bancos con las tarjetas y otros puntos en común con los 90 forman parte de una historia que detalla un conocido abogado en este escrito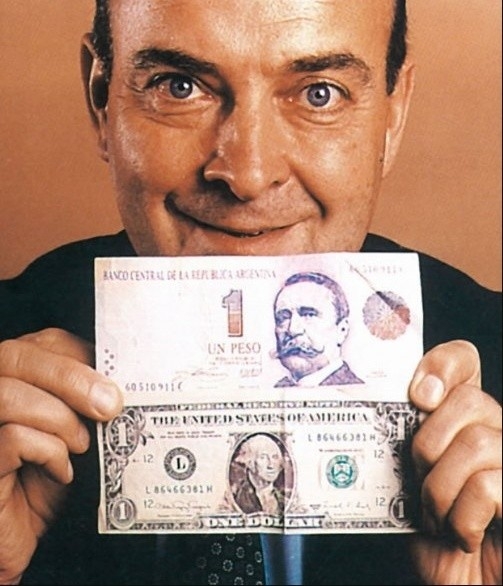

Decía Albert Einstein: "Una locura es hacer la misma cosa una y otra vez, esperando obtener resultados diferentes. Si buscas resultados distintos, no hagas siempre lo mismo".
Al parecer, se está haciendo en forma diferente, pero los resultados siguen siendo parecidos o más graves.
Ante la proclamación, como un principio inamovible de la libertad, nos indican que estamos volviendo a épocas que creíamos superadas, como lo fue el flagelo de la usura en la “convertibilidad”, donde el costo financiero se tornó insoportable para el individuo de a pie.
Se lo ve en la televisión, donde parece que los sponsors de todos los canales tienen como aportantes fijos a las casas que se dedican a comprar valores, joyas, oro y otras alhajas.
Para ese período nefasto decidí publicar mi ensayo que denominé “Cómo recuperarse de los abusos del poder financiero: la usura”.
Su repercusión fue entonces sorprendente y se dio cuenta en ese trabajo sobre dos temas que solo manejaban los bancos, los contadores y expertos, como son los sistemas empleados para calcular el monto del capital, más los intereses a pagar, ya sean los préstamos comunes, como los hipotecarios, que el hombre común no conoce en profundidad, como son: por un lado, el sistema francés y, por otro, el sistema alemán. Este último, a mi criterio, el mejor, porque le permite al deudor conocer exactamente su deuda y a medida que paga porque todas las cuotas son iguales; mientras que en el francés el deudor paga al principio intereses por adelantado y luego comienza a pagar el capital.
Por supuesto, los bancos abandonaron el sistema alemán y aplican el francés por conveniencia. La famosa libertad de contratación desaparece.
A esta primera cuestión debe agregarse hoy lo relacionado con los porcentuales determinados por el Banco Central de la República Argentina (BCRA), siempre móviles, según convenga, para lograr controlar el valor del dólar, que provoca un constante desequilibrio para quien necesita realizar una inversión o contraer un préstamo, que tarde o temprano romperá el principio que tanto se defiende, como es el equilibrio fiscal, y repercutirá en la inflación en perjuicio de los que menos tienen.
Tampoco puede negarse que, tal como se va estructurando el sistema financiero, todo debe pasar por los bancos, con los nuevos instrumentos que se van imponiendo a través de diferentes nombres para que el control sea cada día más agobiante, sobre todo para las personas mayores y lograr un control absoluto.
Claro está todo lo dicho en nombre de la libertad, a la que debe sumarse la Inteligencia Artificial (IA), cuyos alcances todavía no pueden conocerse con exactitud.
En los 90, el costo del dinero llegó a límites inimaginables y en algunos casos a superar el 120%, entre intereses y gastos creados, y a crearse como sucedió en ese período, cuando la inflación era de 0 porcentual, y a partir de 1996 se llegó a la deflación entre el -3% y -4% mensual, que llevó a más 250.000 pymes a desaparecer.
Por entonces, la Justicia de Mar del Plata, en un fallo plenario ejemplar, dictaminó en autos “Minassian, Ana c/ Vancevicius, José s/ Ejecución Hipotecaria”, llegó a establecer que… “corresponde reducir, a partir del 6/1/2002, la tasa de interés de los créditos hipotecarios en dólares estadounidenses al 4% anual por todo concepto (comprensivo de interés compensatorios y punitorios), y para las operaciones en dólares con intereses pactados se establece una tasa de interés del 6% anual por todo concepto”.
Esto se da en las operaciones señaladas, pero igual sucede con las de menor cuantía, principalmente en las tarjetas donde al crecer la mora en el pago mensual por gastos cotidianos, los intereses se tornan impagables, haciendo presagiar los que ya ocurrió en los 90.
Esta manera de operar por las entidades financieras hace renacer la Ley de Defensa del Consumidor Nº 24.240 y sus modificatorias, como el único instrumento válido en defensa de los que menos tienen.
Eduardo Miguel Bonoris
Abogado villamariense radicado en Mar del Plata