

Cámara de Diputados - Podrían sancionar las leyes la semana próxima
Proyectos de Ganancias y monotributo obtuvieron dictámenes favorables
El cambio en Ganancias favorecerá a un millón y medio de trabajadores y la reforma del monotributo, a miles de pequeños contribuyentes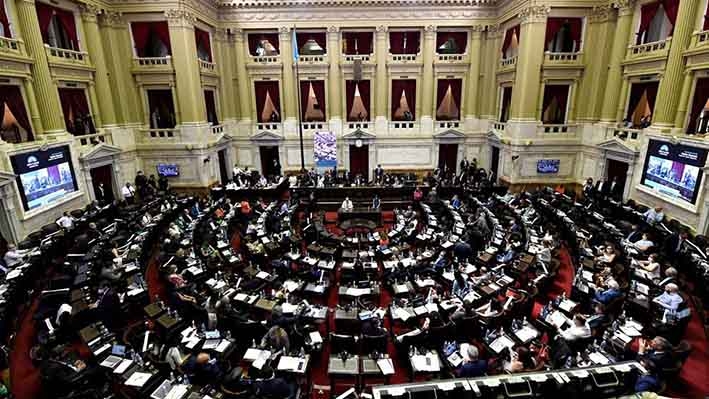

Un plenario de las comisiones de la Cámara de Diputados emitió por amplia mayoría dictamen favorable al proyecto de reforma del Impuesto a las Ganancias que beneficiará a más de un millón de trabajadores, iniciativa que el oficialismo aspira a sancionar en una sesión especial que se celebrará la próxima semana.
La decisión se adoptó en un plenario de las comisiones de Presupuesto y Hacienda y de Legislación del Trabajo, luego de agotar el debate entre los legisladores sobre el proyecto presentado por el presidente del cuerpo, Sergio Massa, y respaldado por el oficialismo.
El despacho tuvo un alto consenso político ya que fue respaldado por los legisladores del Frente de Todos, Juntos por el Cambio -que lo hizo con disidencias parciales-, los interbloques Federales y de Unidad Federal para el Desarrollo.
El proyecto de reforma del Impuesto a las Ganancias que impulsa el oficialismo modifica el artículo 30 para aumentar la deducción especial a partir del cual se calcula el impuesto, con el fin de que no paguen ese gravamen los trabajadores que cobren hasta 150 mil pesos brutos.
Esta medida beneficiará a 1.267.000 personas entre trabajadores y jubilados, según señaló el presidente de la Comisión de Presupuesto, Carlos Heller, quien subrayó que de esta forma “el 93% de los asalariados no pagará más ese tributo”.
Las principales modificaciones que se incluyeron fueron excluir del cálculo del impuesto el pago del aguinaldo cuando se trate de salarios de hasta $150 mil brutos y jubilados que perciban hasta ocho haberes mínimos, y la deducción por concubino.
También se sumó una deducción por gastos de guardería y por elementos de trabajo o capacitación.
Al abrir la discusión ayer a la tarde, Heller dijo que “esta no es una nueva Ley de Impuesto a las Ganancias, acá estamos modificando el artículo 30 de la ley vigente”.
“Estamos volviendo al nivel histórico de trabajadores alcanzados, que estaba entre un 10% y un 12%”, agregó.
Heller señaló que la Oficina de Presupuesto del Congreso realizó un estudio del costo fiscal y lo estimó en 47.600 millones de pesos, sin incluir los últimos cambios incorporados al proyecto. El Gobierno había estimado inicialmente el costo fiscal de la medida en 41.250 millones de pesos.
En la reunión, la titular de la Comisión de Legislación del Trabajo, Vanesa Siley, dijo que sale un dictamen que favorece a los trabajadores luego de “un diálogo intersectorial donde hemos escuchado a representantes del Poder Ejecutivo, a especialistas en materia tributaria y, por último, a representantes del movimiento sindical”.
“Más de 1.267.000 trabajadores y trabajadoras de la Argentina dejarán de tributar Ganancias, un aporte no menor para recuperar el poder adquisitivo del salario”, agregó.
Desde Juntos por el Cambio, el radical Luis Pastori señaló que los diputados de su bloque “firmarán el dictamen de mayoría, pero con disidencias” ya que “estamos de acuerdo con el objetivo de este proyecto, que es aliviar el bolsillo de muchos trabajadores que hoy pagan el Impuesto a las Ganancias y que ahora dejarían de hacerlo con un monto de haber mensual bruto de hasta 150 mil pesos”.
Señaló que las disidencias están centradas en el sistema de actualización ya que Juntos por el Cambio propone que se tome como parámetro la evolución del Indice de Precios al Consumidor en lugar del RIPTE y en que “queremos la equiparación de los trabajadores en relación de dependencia con los autónomos”.
Monotributo
También, en un plenario de comisiones, la Cámara de Diputados firmó ayer por unanimidad el dictamen a favor del proyecto del régimen de inclusión fiscal para pequeños contribuyentes, que busca regularizar la situación de monotributistas y “suavizar” el pase al régimen general de autónomos.
La iniciativa ya había sido debatida previamente en reuniones informativas del plenario conjunto de Presupuesto y Hacienda y Legislación del Trabajo, por lo que ayer los legisladores se limitaron a dar a conocer el sentido de su voto a viva voz.
De esta manera, la iniciativa ya está en condiciones de ser votada en el recinto y probablemente dicha sesión ocurra en el corto plazo dado que reúne un consenso unánime de todas las fuerzas políticas.
Para permanecer en el sistema simplificado, los pequeños contribuyentes deberán demostrar que sus ingresos no se excedieron en más del 25% el límite superior de la categoría que les corresponde del monotributo.
Además, para poder permanecer en el régimen de monotributo los contribuyentes deberán “abonar la suma que resulte de detraer del impuesto integrado, los aportes al Sistema Integrado Previsional Argentino (SIPA) y los aportes al Régimen Nacional de Obras Sociales”, indica el proyecto.
Otro de los requisitos es “ingresar en concepto de impuesto integrado un monto adicional que se determinará en función de multiplicar el coeficiente de 0,1 sobre la diferencia entre los ingresos brutos devengados y el límite superior de ingresos brutos de la máxima categoría que corresponda”.
En cuanto al “puente” que busca establecerse entre el régimen de monotributo y el de autónomos, el proyecto prevé beneficios para los pequeños contribuyentes cumplidores que, no obstante encontrarse suspendidos en el régimen de monotributo, se incorporen voluntariamente al Régimen General.
El beneficio solamente aplicará a los contribuyentes cuyos ingresos no hayan superado en más de un 25% el tope estipulado para la categoría en que están inscriptos.
Entre los beneficios se incluye un crédito fiscal de 17,35% que se descontara del Impuesto al Valor Agregado “por las compras de bienes, locaciones o prestaciones de servicios gravadas”.
También se otorgará “un importe equivalente a una doceava parte de la suma que resulte de aplicar el 50% de la alícuota del Impuesto al Valor Agregado que le hubiera correspondido al o a la contribuyente sobre el límite superior de ingresos brutos correspondiente a la categoría máxima”.
A su vez, se incorpora “como gasto deducible de la categoría de renta que le corresponda, una suma equivalente al 82,65% del monto total facturado por responsables inscriptos e inscriptas en el Impuesto al Valor Agregado en concepto de compras de bienes, locaciones o prestaciones de servicios”.