

ENTREVISTA - Alfredo Koncurat explica este “péndulo” discursivo que utiliza el Gobierno nacional
Del dólar bajo el colchón al crédito que va llevando al endeudamiento
El economista y consultor cuestionó el cambio de discurso del Gobierno, que primero alentó a los argentinos a comprar dólares y ahora reclama que esos ahorros vuelvan a la economía. Alertó por el aumento de la mora y el uso creciente del crédito para sostener el consumo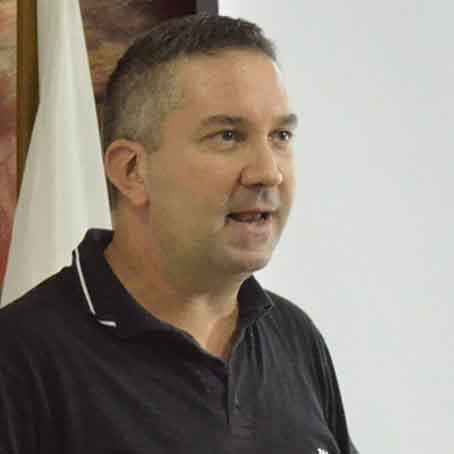

Primero fue comprar dólares. Ahora hay que sacarlos del colchón. Entre una recomendación y la otra, una parte importante de la clase media argentina agotó sus ahorros y comenzó a recurrir al crédito para poder sostener sus gastos.
Ese es el “péndulo” que planteó el economista y consultor de empresas Alfredo Koncurat al analizar la situación económica actual y el creciente endeudamiento de los hogares.
En diálogo con laRadio del Centro del País (FM 90.1), Koncurat puso el foco en una transformación que, según su mirada, resulta particularmente preocupante: familias que durante años construyeron un pequeño ahorro en dólares están utilizando ese respaldo para afrontar el deterioro de sus ingresos y, una vez agotado, pasan a financiarse con tarjetas, préstamos y billeteras virtuales.
“Hace unos cuantos meses nuestro ministro de Economía nos pidió que compráramos dólares, que compráramos porque estaba barato, y ahora está pidiendo que los larguemos, que los saquemos del colchón”, señaló al referirse a la frase “compra campeón”, de Luis “Toto” Caputo.
Para el economista, el problema es que ese ahorro ya no está disponible en muchos hogares.
“La clase media, en general, el grueso de la población, no está llegando. Se está endeudando porque ya gastó todos sus dólares y ahora no tiene qué ahorro sacar del colchón”, afirmó.
Se convirtió en consumo
La discusión sobre los dólares guardados en los hogares suele plantearse desde una perspectiva macroeconómica: cuánto dinero fuera del sistema podría volver a circular y contribuir al consumo o la inversión.
Pero Koncurat propone mirar el fenómeno desde el otro lado: qué significa para una familia desprenderse de su ahorro para poder llegar a fin de mes.
El dólar guardado durante años funcionó para muchas familias como reserva de valor y también como una suerte de seguro frente a una emergencia.
Cuando ese ahorro comienza a utilizarse para pagar gastos corrientes, cambia su función.
Y cuando ese ahorro se termina, aparece el crédito. Para Koncurat, ahí comienza el verdadero problema.
Financiarse con deuda
El economista sostuvo que el endeudamiento dejó de ser solamente una herramienta utilizada para comprar un bien o realizar una inversión y comenzó a funcionar, en muchos hogares, como un mecanismo para sostener el consumo cotidiano.
La diferencia es sustancial.
Una familia que se endeuda para comprar una vivienda o realizar una inversión incorpora un activo. Una familia que se endeuda para pagar alimentos, servicios, cuotas o gastos corrientes está adelantando ingresos futuros.
“Ya no es solamente endeudamiento. La mayoría de la población está endeudada en una situación de mora”, advirtió.
Los datos oficiales muestran que el fenómeno merece atención. En enero, el BCRA (Banco Central de la República Argentina) registró una tasa de irregularidad del 10,6% en el financiamiento a hogares, frente al 2,8% correspondiente a las empresas.
Es decir, el problema de la mora aparece con mucha mayor intensidad en las familias que en el sector empresario.
Los jóvenes y el crédito fácil
Koncurat puso especial atención en los sectores más jóvenes de la clase media, tras conocerse el porcentaje de mora, que en el Departamento General San Martín supera el 62% en personas hasta 36 años.
La razón, explicó, es sencilla: quienes recién ingresan al mercado laboral todavía no cuentan con el patrimonio que pueden haber acumulado personas de mayor edad.
“No tienen capital todavía”, resumió.
A eso se suma un acceso al crédito mucho más sencillo que años atrás.
Las billeteras virtuales, las plataformas de comercio electrónico y las aplicaciones financieras permiten obtener financiación con pocos pasos. El problema, según el economista, es que esa facilidad puede convertir al crédito en una extensión del ingreso mensual.
Y allí aparece un segundo riesgo: las promesas de ganancias rápidas que circulan en redes sociales.
“En la vorágine de tratar de salir del endeudamiento, se siguen endeudando para hacer esa inversión”, consideró.
El círculo que preocupa
La secuencia que describe Koncurat podría resumirse de una manera sencilla:
ahorro ? dólares ? consumo ? agotamiento del ahorro ? crédito ? endeudamiento ? mora.
Ese es, para el economista, el verdadero sentido del “péndulo”.
El problema no es solamente que los dólares salgan del colchón. El interrogante es por qué están saliendo y para qué se utilizan.
Si vuelven al circuito económico para financiar una inversión, el efecto es uno.
Si aparecen porque una familia necesita pagar gastos que sus ingresos ya no alcanzan a cubrir, el diagnóstico es completamente diferente.
“Se lava las manos”
Koncurat también cuestionó el planteo oficial según el cual el nivel de endeudamiento de cada familia constituye un problema privado que debe resolver cada individuo.
Para el economista, esa mirada desconoce el contexto macroeconómico que llevó a las familias a esa situación.
“Es como que el Gobierno hace ‘clin caja’, se lava las manos y cada uno se arregla como pueda”, sostuvo.
En su interpretación, el endeudamiento de los hogares no puede analizarse de manera aislada de los niveles de consumo, los salarios, el empleo y la actividad económica.
El planteo desemboca en la otra gran preocupación de Koncurat: que la economía pueda mostrar crecimiento mientras buena parte de la sociedad continúa perdiendo capacidad de consumo.
El BCRA, de hecho, plantea para 2026 una etapa de crecimiento y estabilidad financiera como objetivos centrales de su programa económico. Pero para Koncurat la pregunta no es solamente si el PBI crece. “¿Para qué quiero que crezca si la mayoría de los que estamos adentro vamos a vivir peor?”, planteó.
Según su análisis, la expansión está concentrada fundamentalmente en sectores como la minería, Vaca Muerta, y parte del agro, mientras que actividades con mayor demanda de empleo (como comercio, industria y metalmecánica) enfrentan mayores dificultades.
Por eso habla de una economía “a dos velocidades”.
La pregunta que queda
El interrogante que deja planteado el economista es cuánto tiempo puede sostenerse el mecanismo.
¿Cuánto ahorro puede sacar una familia del colchón antes de quedarse sin colchón?
Y después de los dólares, ¿qué queda?
Para Koncurat, la respuesta ya se está viendo en el aumento del endeudamiento y de la mora de los hogares.
El crédito puede sostener el consumo durante un tiempo. Pero no reemplaza indefinidamente al ingreso.
Y ese es, en definitiva, el punto central de su advertencia: si una familia necesita vender sus ahorros primero y endeudarse después para mantener el mismo nivel de vida, el problema no está en cuánto dinero tiene guardado, sino en que sus ingresos dejaron de alcanzar.