

La morosidad en el país creció por 18º mes consecutivo, y quizá por eso se ven cada más lugares en la ciudad que ofrecen prestar plata
¿Villamarienses endeudados?
La situación económica de buena parte de las personas deriva no solo en que sea cada vez más difícil llegar a fin de mes, sino que la gente tenga que endeudarse para pagar el crédito y, además, pedir más deuda para pagar lo ya debido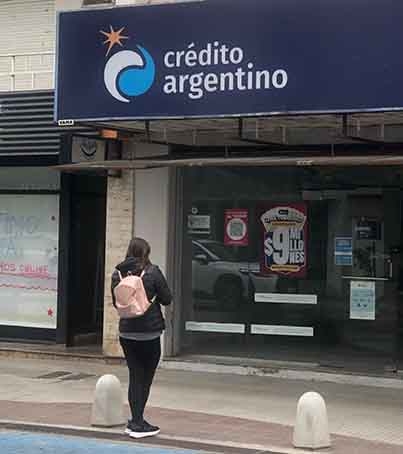
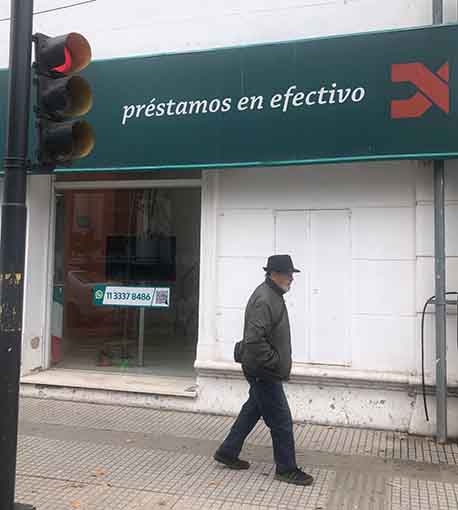

Pueden ser entidades específicas que directamente prestan plata, mutuales que ofrecen “ayudas económicas”, billeteras electrónicas que te “facilitan” la vida además de tentarte con crédito inmediato o, directamente, flyers con respaldo institucional detrás, donde ofrecen bancarte con “el efectivo que te falta”. Y esto, en el mejor de los casos.
Porque también hay papelería suelta que pasa por debajo de las puertas de las casas donde simple y llanamente te ofrecen préstamos sin mucha data, salvo el contacto de un número de celular.
Préstamos, créditos, plata en efectivo, ayuda económica. ¿Por qué abundan estos anzuelos por toda la ciudad y cada vez más? Es evidente que al no haber plata, tal cual lo “decretó” el presidente Javier Milei, y mientras a la gente le cuesta cada vez más llegar no a fin de mes, sino a la mitad del mismo, la gente necesita acceder a lo que no tiene. O, pero aún, a lo que ya debe. Porque una cosa es pedir prestado cuando sabés que vas a tener luego para devolverlo, y otra muy distinta es cuando se trata de pagar una deuda que se contrajo para pagar otra, con la que te endeudaste para pagar...
Morosidad sin límite
Según datos recientes del Banco Central, la morosidad de las familias volvió a aumentar y acumula ya 18 meses consecutivos de crecimiento, alcanzando niveles récord en más de dos décadas. Según datos de abril, la mora de los préstamos a familias llegó a 12,1% (mayor nivel en 22 años), y hay, al menos, 5,3 millones de personas con un crédito en situación irregular.
Los economistas denominan a este proceso “espiral de deuda” o “sobreendeudamiento”: una dinámica en la que los ingresos dejan de alcanzar para cubrir los gastos corrientes y muchas personas recurren a nuevos préstamos para pagar deudas anteriores, refinancian tarjetas de crédito o postergan vencimientos, alimentando una cadena que se vuelve cada vez más difícil de romper.
Lo anterior puede ser la razón, o da al menos una pista, de la creciente presencia de casas de crédito y prestamistas en Villa María, realidad que no puede entenderse por fuera de un fenómeno económico más amplio y complejo que vive la Argentina.
Crédito sobre crédito
Esta hermosa Villa María está mostrando un fenómeno que hasta hace poco parecía propio solamente de las grandes ciudades golpeadas por crisis económicas profundas. Hoy basta con caminar unas cuadras por el centro o recorrer algunas zonas comerciales para notar cómo cambió el paisaje urbano. Donde antes había negocios tradicionales o locales vacíos, ahora aparecen financieras, oficinas de créditos rápidos, cadenas de electrodomésticos funcionando como prestamistas y hasta pequeñas oficinas improvisadas dedicadas exclusivamente a ofrecer dinero inmediato.
En el último año, comenzaron a verse en la ciudad nuevas casas de préstamos y créditos rápidos que antes directamente no existían en la ciudad; y otros, aunque sí, se dejan notar más ahora.
Algunas funcionan con locales pequeños, casi como agencias exprés; otras se presentan con estética moderna, pantallas LED y publicidad digital, ofreciendo aprobación en minutos. A eso se suman nuevas franquicias financieras o mutuales vinculadas al consumo exprés, instaladas en zonas céntricas y comerciales, apuntando especialmente a trabajadores, jubilados y personas que ya quedaron afuera del crédito bancario tradicional.
También crecieron las billeteras virtuales y los sistemas de adelantos de dinero desde el celular. Todo, al parecer, rápido, fácil y accesible.
El problema, igual, vendrá después, cuando empiezan las cuotas y los intereses reales. Porque mientras un préstamo bancario puede manejar tasas superiores al 120% anual, muchas financieras privadas y sistemas de crédito alternativo terminan cobrando muchísimo más cuando se hace la cuenta completa (pregúntenle si no a Mercado Pa...). En algunos casos, una persona termina pagando dos o tres veces el valor original del dinero recibido.
Y ahí aparece otra silente transformación: comercios que no viven solamente de vender productos, sino de financiar deuda, o casas de electrodomésticos y cadenas similares que hallaron en las cuotas e intereses el quid del negocio. Una heladera, un celular o una cocina terminan costando mucho más por el financiamiento del producto mismo.
Deuda y supervivencia
Lo más preocupante es que la mayoría de la gente no se endeuda para viajar o darse lujos. Se endeuda para sobrevivir. Para comprar alimentos, pagar remedios, cubrir servicios o llegar a fin de mes. Eso se siente cada vez más en el país y también en Villa María. Comerciantes que venden menos, familias refinanciando permanentemente, jubilados sacando préstamos impagables y trabajadores usando adelantos virtuales apenas cobran.
Además, empezó a crecer otro fenómeno aún más delicado: los préstamos informales y directamente usureros. Papelitos pegados en postes, árboles y paredes ofreciendo “plata ya”, sin y con “recibo de sueldo” o “solo con DNI”. Sistemas totalmente por fuera de controles claros y donde muchas veces las tasas son directamente impagables. Algunos manejan pagos diarios o semanales que parecen bajos, pero que terminan convirtiéndose en intereses descomunales.
Detrás de esos préstamos rápidos también aparece un fantasma incluso en forma de amenaza. Ya que, cuando alguien no puede pagar, empiezan las presiones, el hostigamiento y el miedo. En barrios y sectores populares ya se escuchan historias de personas atrapadas en cadenas de deuda prácticamente imposibles de cortar.
Bomba social silenciosa
El problema es que toda esta economía del modelo mileísta está creciendo mientras empeora la situación general. Cada vez más personas tienen dificultades para pagar tarjetas, créditos y cuotas. El acceso al crédito hipotecario sigue prácticamente cerrado para gran parte de la población y los salarios vienen perdiendo capacidad de compra desde hace años.
Entonces, se arma una rueda peligrosa: el banco tradicional cierra la puerta, las financieras privadas la abren, pero a tasas muchísimo más altas. Y mientras tanto, las billeteras virtuales, las casas de préstamo y los créditos inmediatos siguen multiplicándose en toda la ciudad.
En Villa María sí, todavía se ve movimiento comercial y cierta apariencia de normalidad. Pero debajo de esa “burbuja” empieza a sentirse una presión social “in crescendo”. Porque cuando una sociedad naturaliza lo de vivir endeudada permanentemente o financiar comida en cuotas y depender de préstamos rápidos para sobrevivir, ya no se trata solamente de lo económico. Se trata de un problema social profundo que puede terminar explotando más temprano que tarde.
¿Una espiral que no tiene fin?
Diversos economistas han estudiado los procesos de endeudamiento crónico que atraviesan familias, empresas e incluso países. Tras la Gran Depresión, el economista Irving Fisher desarrolló el concepto de “deflación por deuda” o “espiral de deuda”, una dinámica en la que los ingresos resultan insuficientes para afrontar las obligaciones financieras y las personas comienzan a tomar nuevas deudas para pagar las anteriores. Este proceso deriva en lo que se conoce como “sobreendeudamiento”, una situación en la que una parte creciente de los ingresos queda comprometida al pago de préstamos, tarjetas y refinanciaciones, reduciendo la capacidad de consumo y profundizando las dificultades económicas.
Décadas más tarde, Hyman Minsky, otro renombrado profesional de la economía, describió una fase extrema de este fenómeno, a la que llamó “financiamiento Ponzi”: cuando los deudores necesitan obtener nuevos créditos para cumplir con compromisos previos. Cuando esta dinámica alcanza un límite y el sistema deja de poder sostenerla, se produce el denominado “Momento Minsky”, caracterizado por incumplimientos, aumento de la morosidad y restricciones al crédito.
En una línea similar, el economista japonés Richard Koo acuñó el concepto de “recesión de balances” para describir aquellas etapas en las que hogares y empresas concentran todos sus esfuerzos en reducir deudas, relegando el consumo y la inversión. Según Koo, cuando una economía entra en “modo pagar deudas”, incluso tasas de interés bajas pueden resultar insuficientes para reactivar la actividad económica.