

El economista villamariense “se mete” en los hogares y los bolsillos
Los ingresos y el consumo, según el análisis de Seggiaro
El informe del consultor e integrante del Directorio del Banco de Córdoba incursiona en una cuestión que va más allá de lo doméstico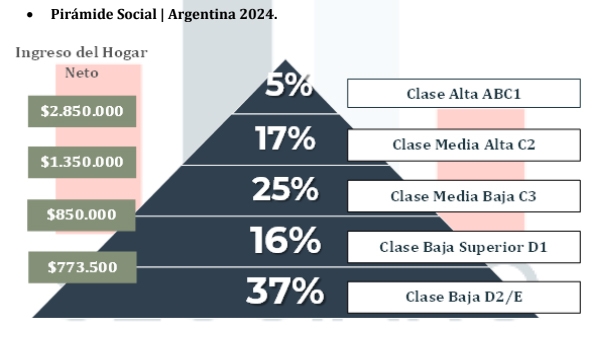

La Pirámide de Ingresos y los Cambios a nivel de Consumo, que forman parte de un capítulo del informe semanal de Carlos Seggiaro, constituyen una suerte de radiografía social en la que se puede apreciar que “el 37% de los hogares argentinos son, al día de hoy, de Clase Baja (nivel D2/E), con ingresos por debajo de los $773.500, claramente ubicados en situación de pobreza”.
Es decir, la mayor cantidad de gente, la que se ubica en la base de la pirámide, es clase baja. Como contrapartida, solamente el 5% de la sociedad puede considerarse Clase Alta, en la que se ubican las familias con ingresos de $2.850.000 en adelante.
El economista hace notar, a través del gráfico que acompaña su informe para las empresas que asesora, que un 16% de los argentinos subsiste en una Clase Baja Superior (D1), con ingresos máximos de alrededor de $850.000.
Si sumamos los porcentajes de la Clase Baja y la Clase Baja Superior, llegamos a un 53% de personas que forman parte de ese segmento social postergado.
Luego, la Clase Media Baja (Nivel C3) nuclea a un 25 % de los habitantes que cuentan con ingresos familiares que llegan a $1.350.000 mensuales, mientras que un 17% revista en la Clase Media Alta (C2), en la que se hallan los hogares en la que sus integrantes ganan hasta $2.850.000 por mes.
Por último, apenas un 5% corresponde al estrato superior o Clase Alta, llamado técnicamente ABC1, con ingresos mensuales superiores a $2.850.000.
Poder adquisitivo
“Está claro que la caída del poder adquisitivo durante el último año ha sido muy fuerte en diversos segmentos de la sociedad argentina, lo cual está repercutiendo en los niveles de consumo, tanto de bienes como de servicios, generando cambios que afectan de diversa forma a los sectores empresarios, que operan sobre el mercado interno”, indicó Seggiaro en uno de los párrafos a los que tuvo acceso elDiario.
“Los cambios que se están observando en el consumo interno podrían no ser tan transitorios, sino que expresen una nueva configuración de la realidad social del país, en términos estructurales”.
A tener en cuenta por los empresarios
El economista indicó seguidamente que “el tema a analizar aquí, desde el punto de vista empresario, es plantear la posibilidad de que los cambios que se están observando en el consumo interno podrían no ser tan transitorios, sino que expresen una nueva configuración de la realidad social del país, en términos estructurales”.
“De ser así, algunos sectores empresarios deberían considerar un cambio en su estrategia productiva y comercial, con vistas a mediano y largo plazo”, añadió el villamariense, que ocupa el cargo de director ejecutivo de Bancor, es decir, el tercer lugar en importancia dentro del directorio de la entidad crediticia.
La Macro: sobre dichos del ministro
El ministro Luis Caputo hizo declaraciones en la Bolsa de Comercio de Córdoba, con relación a la marcha de la economía argentina durante los próximos meses.
Por ejemplo: “El superávit fiscal va a permitir bajar impuestos. Les vamos a sacar a los privados el pie del Estado, que va a ser la forma de ganar competitividad.”
Y Carlos Seggiaro sostiene: “El esfuerzo fiscal del Gobierno argentino, en términos de ajuste del gasto, es grande... Sin embargo, y pese a lo anterior, consideramos que no cabe esperar una reducción significativa de la presión impositiva en la segunda mitad del presente año”.
Caputo: “La inflación seguirá cayendo y bajará la brecha cambiaria y se acumularán más reservas en el Banco Central, condición para una salida ordenada del cepo.”
Seggiaro: “La inflación está estabilizada en torno al 4% mensual. Pero si el Gobierno persiste en la actual política económica es muy probable que el índice de inflación se ubique en un rango entre el 2% y el 3% en el último trimestre... Sin embargo, lo anterior no necesariamente se va a traducir en una reducción de la brecha cambiaria y en un aumento de las reservas del Banco Central. Según nuestra visión, hay un atraso cambiario cada vez más importante que pone en riesgo creciente la competitividad de los sectores exportadores y que apunta a generar una creciente incertidumbre en el mercado de cambios”.