

Subió la tasa que incide sobre los inmuebles de la ciudad
En el tramo final, la gestión de Gill aumentó un tributo clave
Utilizó por primera vez en ocho años la normativa que brinda la posibilidad de “actualizar” dentro del año los tributos. Fue en la Tasa de Servicios a la Propiedad. Se exceptuó a quienes tienen tarifa social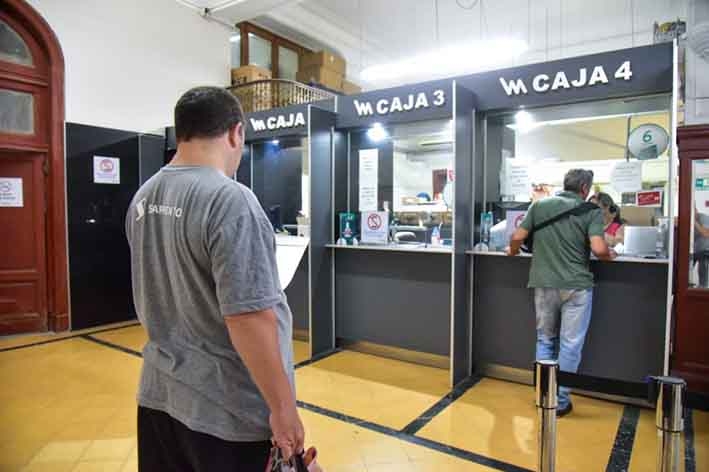

En el último bimestre de su mandato, el exintendente Martín Gill incrementó una tasa clave, por primera vez a lo largo de sus dos gestiones al frente del Ejecutivo.
Mediante un decreto que firmó el 20 de octubre pasado, aumentó en un 15% las contribuciones que inciden sobre los inmuebles, es decir, la Tasa de Servicios a la Propiedad, una tasa que tiene incidencia en casi la totalidad de la población.
El Decreto 891, que fue firmado aquel día y que se conoció en las últimas horas a partir de la publicación del último Boletín Oficial del gobierno saliente, actualizó las liquidaciones de esa tasa y sobre los importes mínimos y fijos tarifados por ordenanza.
De esta manera, la suba impacta en los dos últimos cedulones del año. Logran esquivar ese incremento quienes en el primer trimestre del 2023 abonaron la totalidad de la tasa, con el descuento correspondiente por pago anticipado.
La novedad nunca se dio a conocer públicamente.
Días antes de ese decreto, que lleva la firma de Gill y de la por entonces secretaria de Economía y Modernización, Daniela Lucarelli, y del entonces jefe de Gabinete, Héctor Muñoz, la titular de la cartera económica concurrió al Concejo Deliberante para presentar los proyectos de presupuesto y tarifaria para el año próximo y nada dijo sobre el particular.
Un artículo
De acuerdo al artículo 124 de la Ordenanza Tarifaria Anual, el Ejecutivo puede actualizar los tributos y valores establecidos en la misma, en función de un coeficiente.
El mismo se calcula con base en el promedio entre el índice de precios internos mayoristas a nivel general que publica el INDEC, el coeficiente de variación de los costos de los servicios municipales concesionados y el coeficiente de variación de la remuneración del personal municipal.
Esta posibilidad estuvo siempre a manos de Gill, ya que el artículo fue colocado cada año en el proyecto tarifario.
Viene de la anterior gestión del nuevamente intendente Eduardo Accastello, quien en el mandato 2011-2015 utilizó esa posibilidad para adecuar los tributos.
Gill y Lucarelli hicieron hincapié en numerosas ocasiones en la estabilidad de los tributos municipales, ya que pese a la altísima inflación nacional durante los períodos que gobernaron, durante el transcurso de cada año no subieron las tasas.
Evidentemente, casi al final del mandato debieron hacerlo, en un contexto acuciante para las finanzas municipales, que puertas afueras del Palacio Municipal escondieron (ver página 4).
Con excepción
La “actualización”, tal el término empleado en el decreto oficial, de las liquidaciones de dichas contribuciones tuvo una excepción.
En el decreto se exceptuaron las liquidaciones referidas a los inmuebles comprendidos en la zona 7 de la ciudad, tarifa social (ver aparte).
El contexto
En agosto se registró en el país el índice de inflación más alto de los últimos 20 años, porcentaje que luego fue superado en septiembre.
Según el último informe del INDEC, la variación acumulada en 2023 llegó a 120%, mientras que la interanual escaló a 147,2% en el total nacional.
Las tasas anuales mínimas, por zona
De acuerdo a la Tarifaria Anual vigente en la ciudad, la tasa anual mínima de esta contribución, sin tener en cuenta la reciente actualización (ver nota principal, arriba), es la siguiente:
Zona 1: 16.630 pesos.
Zona 2: 13.630 pesos.
Zona 3: 11.940 pesos.
Zona 4: 8.610 pesos.
Zona 5: 5.930 pesos.
Zona 6: 2.895 pesos.
Zona 7: ver abajo.
Zona 8: 11.575 pesos.
Zona 9: por cada 10 mil metros cuadrados, 3.020 pesos.
La zona 7 incluye a los contribuyentes que acrediten mediante estudios socioeconómicos que se encuentran en situación de ser beneficiados con la tarifa social.
La misma a nivel general tiene un mínimo anual de solo 1.500 pesos, un valor simbólico.
Además, está la tarifa social diferencial, con reducción de hasta el 50% de la contribución que le corresponde tributar de acuerdo a la zonificación.
La tarifa social se abona en seis cuotas bimestrales.
Cada una de las zonas tiene una alícuota. A efectos de la aplicación de las mismas, se toma el valor de referencia fiscal, que es la valuación fiscal de cada inmueble, y es tomado como base para el cálculo de la contribución.