

Una mirada local, entre otras muchas, sobre la disposición, ligada a la nueva ley
Los alquileres deben ir a la AFIP
Los distintos actores del sector se expresaron una vez que la norma se publicó en el Boletín Oficial. Posiciones a favor y en contra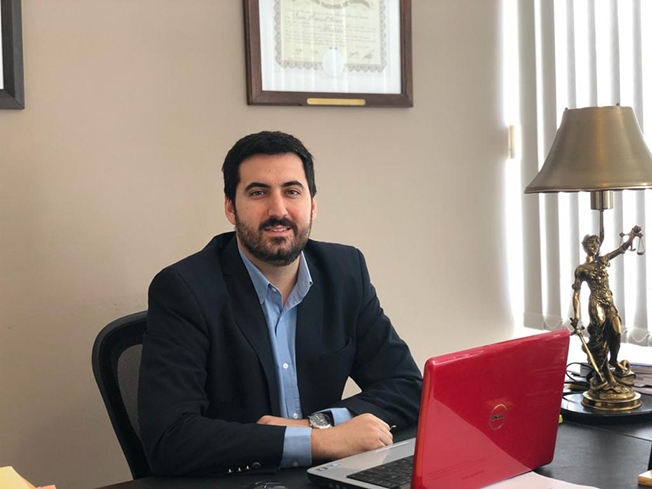

Los propietarios de inmuebles que estén alquilados deberán, a partir del 1 de marzo, inscribir los contratos en el Registro de Locaciones de Inmuebles, tras la reglamentación de este mecanismo que está previsto en la nueva Ley de Alquileres, en lo que se anticipa será una herramienta para evitar la informalidad de las relaciones con los inquilinos.
En la Resolución General 4.933 de la Administración Federal de Ingresos Públicos (AFIP) publicada ayer en el Boletín Oficial, se reglamentó el registro previsto por la Ley de Alquileres sancionada el año pasado.
Asimismo, se estableció que los contratos celebrados a partir del 1 de julio de 2020 y que continúen vigentes, así como aquellos concretados durante marzo de 2021, gozarán de un plazo excepcional para su registración hasta el 15 de abril.
Para el abogado villamariense Juan Manuel Poncio, señaló inicialmente que “desde distintos sectores de la economía se alzaron voces a favor y en contra de la medida”.
“Desde el sector inmobiliario se critica sobre todo el contexto en el que se da. Se sostiene que si lo que se quiere es reactivar un mercado totalmente depreciado, sumar trabas y regulaciones terminará siendo contraproducente. También se pone el foco en que luego de la nueva Ley de Alquileres, que redujo la rentabilidad de los propietarios, con esta medida reduce aún más los márgenes”, apuntó Poncio.
Y enseguida expresó que “lo cierto es que la nueva normativa de AFIP no hizo más que reglamentar algo que ya estaba estipulado en la ley que rige desde Julio de 2020”.
“Creo que nadie puede estar en desacuerdo con una medida legítima que frena la evasión en un mercado sumamente informal puesto que, de acuerdo a información de asociaciones de inquilinos, se calcula que el 80% del mercado se maneja en la informalidad. Será otro punto de discusión qué hace el Estado con el dinero recaudado. Creo que sería saludable que un porcentaje importante fuera destinado, por ejemplo, a un sistema de créditos que ayude a la gente a acceder a su vivienda propia. Quiero destacar que la registración del contrato, con su correlativa recepción del comprobante fiscal, permitirá al inquilino deducir del Impuesto a las Ganancias un importante porcentaje de las sumas que paga en concepto de alquiler”, apuntó.
Por último, el profesional de la ciudad dijo: “ya desde un análisis estrictamente legal, considero que no es aconsejable en absoluto para el locador hacer caso omiso a la normativa y no declarar un contrato existente, no sólo por las consecuencias tributarias que tal circunstancia le puede acarrear sino frente a un eventual y posible foco de conflicto con el locatario que exija iniciar un proceso de desalojo y/o otro proceso judicial”.
Inquilinos
“Con el registro de contratos de alquiler en AFIP se abre una nueva etapa en las políticas de vivienda en Argentina. Ahora se podrá saber quiénes conforman el negocio del acceso a la vivienda y quiénes alquilan y bajo qué condiciones", señaló Gervasio Muñoz, de Inquilinos Agrupados.
En un comunicado, consideró que es "con esta medida, se termina la posibilidad del incumplimiento de la Ley de Alquileres”.
Inmobiliarios
En tanto, en declaraciones radiales el presidente de la Cámara Inmobiliaria Argentina, Alejandro Bennazar, señaló que "era inminente que en algún momento esto sucediera;toda medida que se toma es en base a la nueva ley".
"Consideramos que el plazo es corto, hay tiempo hasta el 15 de abril. Vamos a intentar que esto se pueda llevar adelante lo más rápido posible", afirmó.
De acuerdo con información de Inquilinos Agrupados, se calcula que el 80% del mercado se maneja en la informalidad por lo que "es fundamental esta medida para terminar con una evasión multimillonaria, para que los inquilinos reciban facturas y puedan hacer cumplir sus derechos".
La registración del contrato facilita que el inquilino pueda recibir una factura por el pago y pueda deducir del Impuesto a las Ganancias hasta el 40% de las sumas que paga en concepto de alquiler.
Además, los propietarios que quieran llevar adelante juicios de desalojo a futuro deberán haber declarado el contrato de alquiler previamente.
Los propietarios que tienen inmuebles alquilados deben tributar una alícuota de 1,5% de Ingresos Brutos sobre el valor del alquiler en la Ciudad de Buenos Aires y 3,5% en la provincia de Buenos Aires.
En la Ciudad de Buenos Aires están eximidos del pago del Ingresos Brutos los propietarios que alquilen hasta dos inmuebles por debajo de los $30.000 mensuales cada uno.
Miguel Di Maggio, director de la inmobiliaria Depa, de Buenos Aires, dijo a Télam que es aconsejable que el locador "se adhiera a esta normativa; de esta manera, se estará evitando un posible foco de conflicto si, producto de la imprevisibilidad, el inquilino declara que no puede hacer frente al costo del alquiler y se deba iniciar un proceso de desalojo".
Por su parte, el corredor inmobiliario Oscar Puebla consideró que "en este momento la medida es negativa, si lo que queremos es reactivar el mercado de alquileres para que haya propiedades en alquiler, lo menos que hay que sacar es trabas y regulaciones que terminan siendo contraproducentes".
Desarrolladores
En tanto, el desarrollador Horacio Ludigliani afirmó a Télam que "la rentabilidad hoy es irrisoria" y que "los propietarios estudian nuevas inversiones que logren mayor rentabilidad que alquilar sus inmuebles; por otro lado, para los futuros contratos, los propietarios aumentarán sus pretensiones con el fin de quedar cubiertos".
En tanto, el asesor inmobiliario Daniel Zampone sostuvo que "no se puede estar en contra de una medida que es legítima pero ojalá lo recaudado le vuelva a la gente, por ejemplo, en un sistema de créditos que le permita llegar a la casa propia; hay que buscar una forma de que los argentinos tengan la posibilidad de dejar de ser inquilinos para convertirse en propietarios".
La normativa de la AFIP dispone que los contratos alcanzados por el régimen son las locaciones de bienes inmuebles urbanos, arrendamientos sobre bienes inmuebles rurales, locaciones temporarias de inmuebles -urbanos o rurales- con fines turísticos, de descanso o similares.
Todos los contratos deberán ser informados en forma digital ingresando con Clave Fiscal en afip.gob.ar al servicio "Registro de Locaciones de Inmuebles - reli-Contribuyente".