

La visión de una arista del sector para 2021
Construcción: arquitectos, cautos pero con perspectivas optimistas
Analizando el posible escenario para el sector, donde la pandemia jugará un rol clave, como en todos los rubros, destacan de todas formas cuatro factores que hacen que el año en curso pueda verse con buenos ojos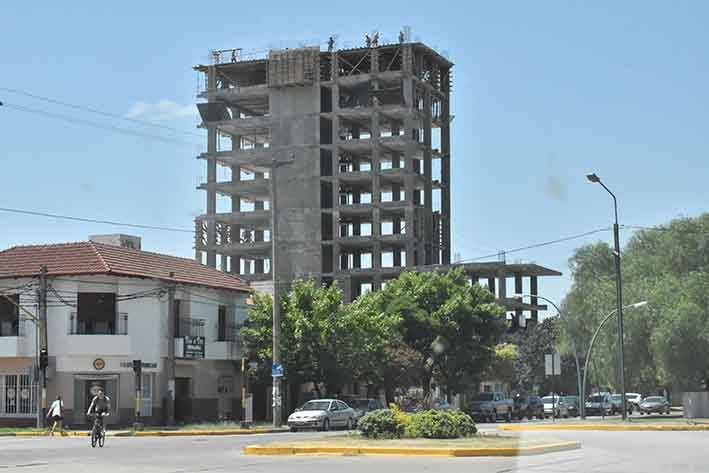
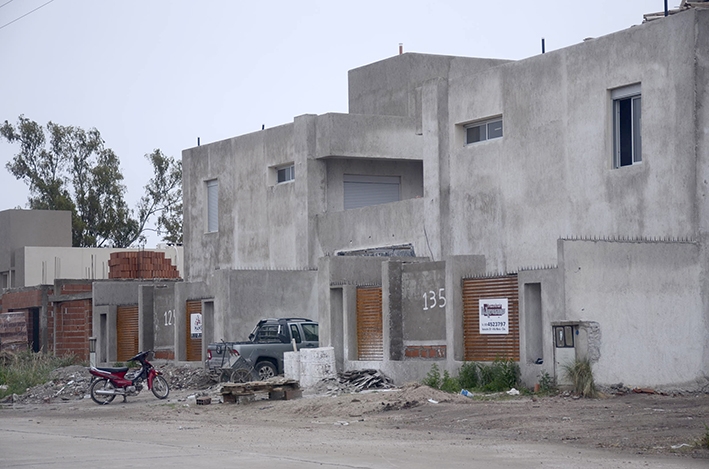

El año 2021 ya terminó de desperezarse y, llegando al final de enero, comienza a provocar análisis de todo tipo respecto a cómo serán los próximos meses. Por ejemplo, en el ámbito de la construcción. Motor central de la economía vernácula que tiene a los arquitectos no como protagonistas únicos, pero sí entre los principales, y con cada vez mayor ascendencia en la toma de decisiones. Quién mejor que ellos, entonces, para delinear algunas perspectivas en dicha materia en lo que será este año que recién inicia.
Consultados sobre el particular, dirigentes de la Regional 5 Villa María del Colegio de Arquitectos de la Provincia de Córdoba (CAPC) se mostraron “cautos, pero optimistas”. Ello, en base a una serie de argumentos que comenzamos a desmenuzar a continuación.
La pandemia, determinante
Haciendo foco en el asunto, el presidente de la Regional 5, Gustavo Martinotti, argumentó la citada “cautela” en la incertidumbre que genera y seguramente seguirá generando la evolución de la pandemia de COVID-19. Por lejos, se sabe, el factor más determinante en cualquier sector hoy por hoy.
Sin embargo, el representante de los arquitectos en el centro-sudeste de la provincia (área geográfica que abarca la institución con sede en nuestra ciudad) señaló algunos elementos que en principio ayudan a creer que 2021 podría ser un buen año para la construcción.
En concreto, destacó cuatro: aumento de los ingresos del sector agroexportador, bajos costos (en dólares) del metro cuadrado en comparación a años anteriores, volatilidad de otras formas de ahorro distintas a la de los bienes raíces y, por último, el rol de la obra pública y otros incentivos estatales.
Primer factor: el campo
“Nosotros como profesionales lo palpamos de primera mano, sobre todo a través de los comitentes: el campo está dando muy buenos réditos, fundamentalmente a partir de los altos precios que tienen commodities como la soja, por ejemplo, cuyo precio oscila actualmente en 500 dólares por tonelada. Eso influye de forma directa, y nosotros ya lo estamos viendo. Buena parte de ese dinero va a parar a la construcción”, opinó Martinotti.
Tan decisivo es el campo en materia de bienes raíces, que desde la Regional 5 enfatizan: “En las regiones de Córdoba donde la producción agrícola no es tan fuerte, como en el norte o en las zonas serranas, probablemente el crecimiento de la construcción será muy bajo, si es que lo hay”, pronosticó.
Segundo factor: el precio del metro cuadrado
Otro factor clave es el precio del metro cuadrado para construir. Los referentes de la entidad, ubicada en calle San Juan al 1553, explican que el mismo oscila actualmente entre los U$S350 y los U$S450, el más bajo en las últimas dos décadas. De hecho, en años recientes esa cifra llegó a trepar hasta los U$S900. “Ya hace varios meses que venimos insistiendo con que los que pueden, tienen que aprovechar: es el mejor momento para construir”, ponderó.
Tercer factor: volatilidad de otras formas de ahorro
“Cuando un comitente se acerca a la oficina de un arquitecto, nosotros hacemos hincapié en que no hay otra forma de ahorro mejor que el ladrillo. Eso fue así desde siempre, y más hoy por hoy, con la volatilidad e inseguridad que presentan los mercados financieros y herramientas de ahorro como los plazos fijos, a lo que hay que agregar la imposibilidad de comprar dólares. De acuerdo a los especialistas en economía, ese escenario continuará a lo largo de 2021. Nosotros también lo vemos por lo que nos trasladan los inversores día a día”, aseguró Martinotti.

Cuarto factor: obra pública y créditos estatales
Por otra parte, los arquitectos subrayan el importante aliciente que podría significar la prometida inyección en la obra pública por parte del Gobierno nacional y la supuesta puesta en marcha de planes crediticios para la construcción, como el Procrear o similares. “A nosotros los Procrear nos generaron en su momento muchísimas obras, mucho trabajo para los y las colegas. De reactivar de forma significativa estos tipos de programas, con facilidades importantes, va a ser muy positivo para la construcción”, consideró el presidente de la Regional 5.
“Viento de cola”, un aliciente
Finalmente, Martinotti añade un “factor extra” que refuerza la idea de un 2021 positivo en materia de construcción: el “viento de cola” que traerían los últimos meses del año pasado en materia de nuevas obras: “Los meses finales del año pasado fueron bastante buenos, con decirte que gracias a ese empuje final casi igualamos la cantidad total de expedientes presentados en 2019. Y eso que en 2020, como todo el mundo sabe, estuvimos varios meses con la actividad completamente paralizada”.
“Pero claro, como decíamos antes, tenemos que ser muy cautelosos, fundamentalmente porque la pandemia presenta muchos interrogantes. Por ejemplo, en Villa María, si no se reactivan las clases en instituciones terciarias y universitarias, seguramente habrá una merma de alquileres, y eso retrae a los inversores y afecta a la construcción. En fin, habrá que ir analizando el terreno casi semana a semana. Así fue en 2020 y probablemente así será en 2021”, concluyó.
Desde la UOCRA comparten deseos y expectativas
En consonancia con lo manifestado por quienes encabezan el Colegio de Arquitectos, Daniel Sánchez, secretario general de la Unión Obrera de la Construcción de la República Argentina (UOCRA) Seccional Villa María, manifestó días atrás a El Diario su expectativa respecto a que durante este año puedan recuperarse fuentes laborales y se reinicien tareas que fueron suspendidas durante 2020.
“Hay mucha gente que se quedó sin trabajo y muchas obras que se han terminado. Ahora se está moviendo un poco la parte privada, pero eso no abastece la totalidad de las personas que tenemos dentro de la parte sindical”, reflexionó el titular del sindicato con sede en San Luis 1440.
A nivel nacional, en la misma sintonía
Grandes empresas del sector muestran expectativas favorables con respecto al nivel de actividad esperado para el período noviembre 2020-enero 2021. Esto abarca tanto a aquellas que se dedican a realizar principalmente obras privadas como públicas. Así lo revelaron los resultados de la encuesta cualitativa de la construcción, realizada por el INDEC y el Ministerio de Economía.
En efecto, 41,5% de las empresas que realizan principalmente obras privadas prevé que el nivel de actividad del sector no cambiará durante los próximos tres meses, mientras que el 35,9% estima que aumentará y el 22,6%, que disminuirá. Las empresas que estiman una suba del nivel de actividad durante los próximos tres meses la atribuyen fundamentalmente a nuevos planes de obras públicas (24,7%), al reinicio de obras públicas (24,6%) y al crecimiento de la actividad económica (18,7%), entre otros factores.
Entre las empresas dedicadas fundamentalmente a la obra pública, 41,7% opina que el nivel de la actividad no cambiará durante el período noviembre 2020-enero 2021, mientras que 33,3% cree que aumentará y 25%, que disminuirá. Quienes estiman una suba del nivel de actividad durante los próximos tres meses la atribuyen a nuevos planes de obras públicas (32,8%), al reinicio de obras públicas (31,4%) y al crecimiento de la actividad económica (18,9%), entre otros factores.
Con relación a la variación estimada para los próximos tres meses de la cantidad de personal ocupado, permanente y contratado, entre las empresas que se dedican principalmente a obras privadas, 61,1% prevé que no habrá cambios, 27,8% estima un aumento de sus planteles y 11,1%, una reducción. En el caso de los empresarios que se dedican a obras públicas, 63% cree que no variará, 21,9% estima que aumentará y el 15,1% restante opina que se reducirá.
Con respecto al tipo de obras que se realizarán en los próximos tres meses, las empresas que se dedican principalmente a las obras privadas repartieron sus respuestas de la siguiente manera: viviendas, 14,2%; otras obras de arquitectura, 12,9%; edificios comerciales, 12,7%; edificios industriales, 11,6%; y montajes industriales, 10,4%; entre otras. Por su parte, las empresas que se dedican fundamentalmente a obras públicas respondieron principalmente a construcción de obras viales y de pavimentación, 27,6%; otras obras de arquitectura, 16%; distribución de agua y cloacas, 10,2%; y viviendas, 10%; entre otras.