

La iniciativa consensuada tendrá estado parlamentario
UVA: celebran ingreso del proyecto
Se propone crear el Registro Nacional de Deudores de Créditos Hipotecarios con sistema de Unidad de Valor de Adquisición (UVA), al tiempo que establece un sistema de refinanciación con un plazo de gracia y se frenan ejecuciones y desalojos. Satisfacción entre los Autoconvocados Villa María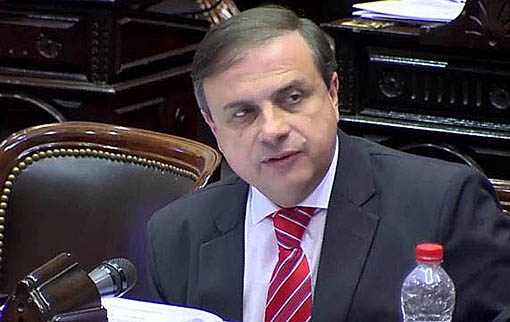

“El Senado y la Cámara de Diputados de la Nación sancionan con fuerza de ley...”. Así comienza el texto redactado por el legislador nacional del bloque de Córdoba Federal, abogado y profesor universitario, Juan Fernando Bügge, que cuenta con el respaldo de Autoconvocados Córdoba UVA.
Villamarienses damnificados que son integrantes de ese colectivo habían anticipado algunos aspectos de la iniciativa parlamentaria y ayer hicieron llegar a nuestra Redacción el texto, con el sello de ingreso al Parlamento nacional.
Destacaron que “lo bueno de esto es que el diputado Bügge consiguió que integrantes del Senado le den ingreso al mismo proyecto, sin un punto ni una coma de más, con lo que “si el diputado de Cambiemos, Eduardo Amadeo, persiste en su actitud de clausurar su tratamiento como presidente de la Comisión de Finanzas de la Cámara baja, se va a tratar por el Senado”.
En el artículo 1º del Capítulo I, se establece “el Régimen Especial y de Excepción para los Deudores de Créditos de préstamo de dinero con garantías hipotecarias bajo el sistema de Unidad de Valor de Adquisición (UVA y UVIS) regulados por la Ley 27.271, la Ley 25.827 y la circular Nº 6.069 del BCRA, en razón de la situación de falta manifiesta de equilibrio y equidad económica entre las partes contratantes, y la directa y grave afectación de los derechos de los deudores frente a la crisis económica de la República”.
En el artículo 2º el proyecto considera “como objeto principal de la presente ley, contribuir a garantizar la equidad y la sostenibilidad de las operaciones” y en el 3° declara a la ley como “de Orden Público”, y “vigente en todo el territorio de la República Argentina, aplicable a todos los contratos en curso de ejecución y para el cumplimiento de sus obligaciones con anterioridad a la fecha de su entrada en vigencia”.
Por medio del artículo 4° crea “el Registro Nacional de Deudores de Créditos Hipotecarios con sistema de Unidad de Valor de Adquisición (UVA)” y el 5° dice que serán tenidas en cuenta “las personas humanas que hayan tomado créditos con garantía hipotecaria y que el destino del mutuo haya sido la adquisición, mejora, construcción y/o ampliación de vivienda única y familiar”.
Frena ejecuciones y los desalojos
Más adelante, ya en su artículo 13°, el proyecto pone un freno a las ejecuciones, muy especialmente en el caso de las personas que hayan quedado desocupadas, cuando dice que “debe entenderse por mora, a los fines de la presente ley, al incumplimiento que habilite al acreedor a intentar el cobro de la acreencia por la vía ejecutiva o en su caso, los procedimientos previstos en el régimen especial de ejecuciones extrajudiciales habilitados por el Título V de la Ley Nº 24.441 y sus modificatorias”. (Luego, en los artículos 25º y 26º, ya en el Capítulo V, el proyecto vuelve sobre la cuestión para precisar: “Suspéndase en todo el territorio de la República Argentina, por el término de un año, a partir de la sanción de la presente ley, las ejecuciones hipotecarias y los desalojos referidos a los créditos con garantías hipotecarias con el sistema UVA destinados a vivienda única familiar del deudor”.
Siguiendo el orden precedente, en el artículo 15° dice que “la autoridad de aplicación establecerá las condiciones de admisibilidad y cancelación de los mutuos elegibles por parte de los deudores al fiduciario determinado en la presente ley, conforme las siguientes pautas generales:
1) Situación laboral del deudor.
2) Tasa de interés y coeficiente de actualización aplicables según la normativa vigente.
3) Cuota fija mensual, igual y consecutiva.
4) Condonación de intereses y quita de capital.
5) Valor mínimo de la cuota equivalente a un porcentaje del mutuo elegible.
6) Cuota compatible con los ingresos del grupo familiar y con el valor actualizado del inmueble.
Período de gracia
“Se otorgará al deudor a partir de su ingreso el régimen especial, un período de gracia de seis meses prorrogable por el mismo tiempo. Sin perjuicio de ello, la autoridad de aplicación podrá determinar plazos especiales teniendo en cuenta la gravedad socioeconómica del deudor”, agrega al final del mismo artículo 15º.
A través del artículo 16° se crea un Fideicomiso de Refinanciación de las deudas en los términos del artículo 1.690 del Código Civil y Comercial de la Nación, cuyo fiduciario será Nación Fideicomiso SA. “El plazo de duración será de treinta (30) años a partir de la entrada en vigencia de la reglamentación”, plantea.
“Invítase a las provincias y a la Ciudad Autónoma de Buenos Aires a adherir a la exención de todos los tributos aplicables en su jurisdiccional fideicomiso”, añade en el artículo 17º.
Otro índice en lugar del UVA
Ya en el Capítulo II, más precisamente en el artículo 20º propone que “el valor de las cuotas mensuales para los que ya se encuentren pagando créditos hipotecarios para vivienda será indexado mensualmente en función de la variación del 50% del índice del Coeficiente de Variación Salarial (CVS)”.
El artículo 22º es taxativo: “En ningún caso la cuota podrá superar el 25% de los ingresos computables del grupo familiar de aquellas personas físicas que resultaron tomadores de todas las líneas de créditos hipotecarios obtenidos en el marco de la presente ley”.
“El Estado nacional asumirá la diferencia como subsidio de tasa para todos los beneficiarios de vivienda permanente y familiar”, acota.
El artículo 24° indica que “el Banco Central de la República Argentina instrumentará un mecanismo para que los deudores hipotecarios tengan la posibilidad de transformar sus créditos vigentes UVAS o UVIS en créditos hipotecarios tradicionales”.
Una situación social y económica “tan deteriorada”
En una extensa fundamentación, el legislador Brügge alude, entre otras cosas, a que “a razón de la profusa campaña de propaganda de los créditos hipotecarios en 2017 y el fácil acceso a las líneas de crédito, fueron miles las familias argentinas que eligieron tomar estos préstamos e iniciar el proyecto de la vivienda propia”.
“En este período la tasa de interés que se preveía era del 4,5% en el Banco Nación y el plazo era de hasta 30 años”, apunta, para agregar que “luego de la subida del dólar durante el año 2018 y hasta la actualidad, además de una inflación imparablemente escalonada... nos encontramos con una situación social y económica del país tan deteriorada, que lejos de poder promover aportes tendientes a mejorar la política de vivienda de la actual gestión, nos encontramos frente a la urgencia de encontrar respuestas concretas para un sector de la sociedad que resultó claramente damnificado por la ineficacia oficial”.