

ESTIMACIONES AGRICOLAS de la campaña de granos
Menos que lo esperado
La Bolsa de Cereales analiza tanto la producción como el consumo de soja, maíz y trigo, en el escenario mundial de la pandemia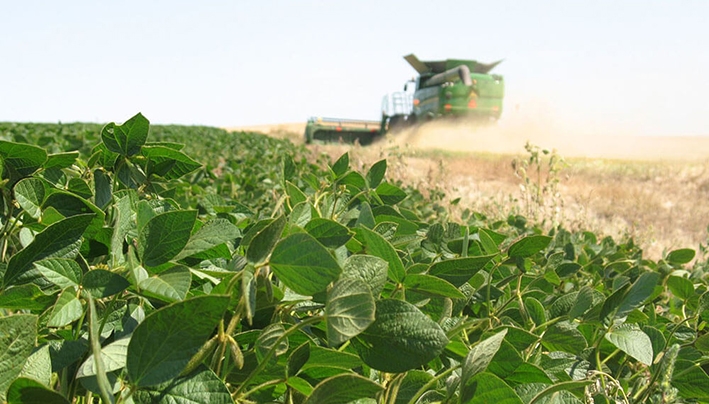

Menos soja que la esperada, menos consumo de trigo y un maíz que parece seguir produciendo de manera estable, son las claves de la agricultura tal como la analizan desde la Bolsa de Cereales de Córdoba.
En el caso de la soja, en Argentina, el clima favorable acompaña las tareas de cosecha de los lotes tempranos de soja, aunque el resultado en términos productivos es menor al esperado, lo cual generó un recorte en las estimaciones de distintos organismos privados, con volúmenes esperados de entre 49,5 y 52 millones de toneladas.
Estos guarismos son inferiores a los de la campaña previa en alrededor de 5 millones de toneladas. El avance de cosecha alcanza el 18% del área apta, dos puntos porcentuales por debajo del año anterior a igual fecha. “Las condiciones climáticas de las próximas semanas serán claves para completar con éxito las labores de cosecha y el transporte de los granos”, indicaron en el último informe de estimaciones agrícolas los técnicos del Departamento de Economía de la Bolsa de Cereales de Córdoba.
A nivel mundial, la producción de soja fue recortada en 3,7 millones de toneladas a 338,1 millones de toneladas como consecuencia de las menores cosechas esperadas en Argentina y Brasil producto de la sequía que atravesaron algunas regiones productoras durante el período crítico del cultivo.
Por el lado de la demanda, las exportaciones brasileras fueron aumentadas debido a la mejora en el tipo de cambio y grandes saldos exportables. Además, China incrementó sus importaciones en 1 millón de toneladas. De esta manera, la relación stocks/consumo cae respecto al mes anterior y se ubica en el menor nivel de las últimas cuatro campañas.
En nuestro país, a la fecha se comercializaron 18,3 millones de toneladas de soja de la campaña 2019/20, casi 5,5 millones de toneladas por encima de igual fecha del año anterior.
“El sector exportador presenta un mayor dinamismo que la industria con compras que son 3,9 millones de toneladas más grandes que el ciclo previo. A nivel local, los precios subieron ante los recortes de producción, aunque luego cayeron con el avance de la cosecha. Esta situación en conjunto con un escenario de abundante oferta global, más allá de los recortes mencionados previamente, hizo que, en la primera semana de abril, el precio de la soja en Rosario en dólares alcanzara el valor más bajo del último año”.
Maíz
En Argentina, la cosecha presenta un grado de avance del 24%, en línea con igual fecha del año anterior y un punto porcentual por encima del promedio de los últimos cincos años. Los primeros lotes cosechados presentan rendimientos por debajo de lo esperado, mientras que los maíces tardíos se encuentran es estado bueno y muy bueno. En este contexto, las previsiones de organismos públicos y privados coinciden en un volumen de 50 millones de toneladas, levemente por debajo de la campaña récord del año previo.
De acuerdo con los datos de la CONAB, la cosecha de maíz de primera ha prácticamente finalizado, mientras que la siembra del maíz safrinha se encuentra en su etapa final conforme continúa la cosecha de soja. En este contexto, dicho organismo estimó la producción total del cereal en 101,9 millones de toneladas, casi 2 millones de toneladas por encima del mes anterior.
El maíz de segunda tendría un volumen récord con 75,4 mil millones toneladas, 2,2 millones de toneladas por encima de la campaña 2018/19.
La demanda de maíz brasilero es muy fuerte, con un consumo interno de 70,5 millones de toneladas y una demanda externa de 34,5 millones de toneladas, aunque debido al excelente volumen de producción los stocks finales subirían y totalizarían 9,3 millones de toneladas.
Por el lado de la demanda, el consumo fue reducido en poco menos de 5 millones de toneladas, lo cual redunda en un incremento en los stocks finales. En este sentido, la relación stocks/consumo sube respecto al reporte previo y continúa por encima del promedio, pero se ubica en el nivel más bajo de las últimas cinco campañas. Por el lado de las exportaciones, las de origen argentino y europeo serían mayores.
A la fecha, en Argentina se llevan comercializadas 21,7 millones de toneladas de la campaña 2019/20, lo cual representa un incremento de 6,9 millones de toneladas respecto al ciclo previo. En una campaña donde se espera un volumen de exportaciones de 33,5 millones de toneladas, el sector deberá comprar durante el ciclo comercial casi 11,8 millones de toneladas. Respecto al ciclo previo, representa una caída como consecuencia de la menor producción y una disminución en las ventas externas que, a pesar del mayor uso doméstico, generaría un incremento en los stocks finales. En este sentido, los precios en el mercado de Rosario han mostrado un comportamiento volátil en las últimas dos semanas, oscilando en un rango de USD130 a USD150 por tonelada conforme el clima impactaba en el cultivo.
Los precios futuros del cereal, para julio y agosto, reflejan un diferencial negativo de USD5 y USD7 debido a que son los meses donde comienza a cosecharse el maíz brasilero. Para fines de 2020, las cotizaciones del cereal son similares a las actuales, en torno a los USD133 por tonelada.
Trigo
La producción mundial de trigo se ha mantenido inalterada en el último reporte de oferta y demanda del USDA, con una proyección de 764,5 millones de toneladas. Un dato desalentador para el trigo que se desprendió de este informe fue la reducción del consumo mundial en 5,1 millones de toneladas. Esta merma obedece a menores consumos domésticos por parte de China, India y la Unión Europea. De esta manera, con un menor uso del cereal, los stocks globales fueron incrementados en 5,6 millones de toneladas a un récord de 292,8 millones de toneladas. Del mismo modo, las exportaciones también fueron reducidas. Sin embargo, más de la mitad de los stocks están en manos de China y, por lo general, no se encuentran disponibles para el resto del mundo. De esta manera, sin China los stocks mundiales se ubican en uno de los niveles más bajos de los últimos años.